 Accounting Scalable
Daten weitergeben
Mit strukturierten Daten zusammenarbeiten.
Sie möchten vorhandene Buchungsdaten übernehmen oder an eine Kanzlei weitergeben? Der Dateiaustausch macht Format und Zuordnungen sichtbar. Ein eigener Prüfexport unterstützt die datenträgerbezogene Bereitstellung.
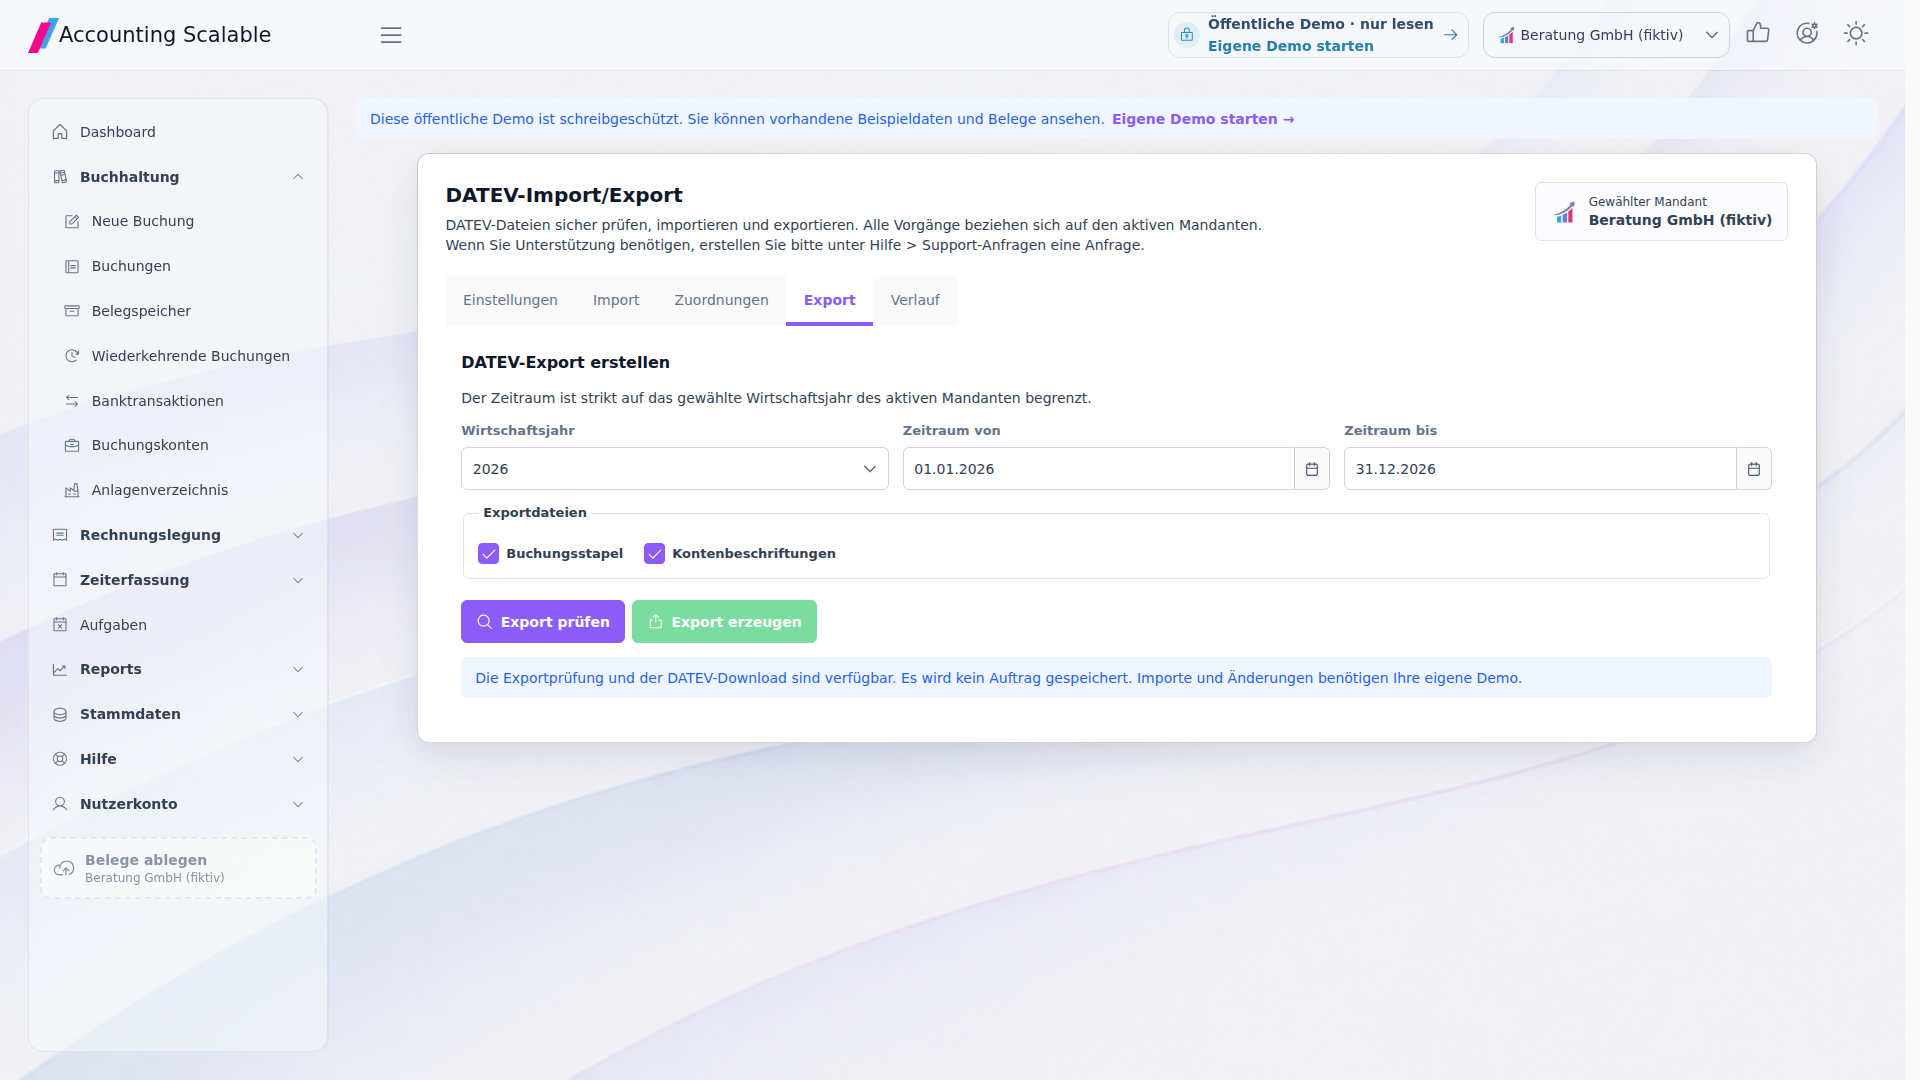
Der Funktionsumfang
Was Sie damit erledigen können.
DATEV-EXTF-Dateien importieren und exportieren sowie Daten für eine Betriebsprüfung bereitstellen.
Import mit sichtbarer Vorschau
Prüfen Sie Buchungsstapel in der Importvorschau und ordnen Sie Konten und Steuerarten zu. Mehrdeutige Zuordnungen werden nicht still geraten.2
Buchungsdaten exportieren
Erzeugen Sie DATEV-EXTF-Dateien für den vorgesehenen Austausch. Mandant, Wirtschaftsjahr und Zeitraum bilden den fachlichen Kontext.1
Prüfexport bereitstellen
Stellen Sie Buchungs- und Kontendaten für eine Betriebsprüfung im GDPdU-/Z3-Export zusammen. Wählen Sie Gesellschaft und Zeitraum gezielt aus.3
So arbeiten Sie damit
Ein klarer Workflow.
Austausch abstimmen
Klären Sie Zweck, Gesellschaft, Zeitraum und das benötigte Dateiformat.
Zuordnungen prüfen
Kontrollieren Sie Vorschau und erforderliche Konto-/Steuerzuordnungen.
Datei verwenden
Übernehmen Sie geprüfte Daten beziehungsweise geben Sie den erzeugten Export auf dem vereinbarten Weg weiter.
Ihre Fragen
Kurz beantwortet.
Wie bereite ich Daten für meine Steuerkanzlei vor?
Stimmen Sie Gesellschaft, Zeitraum und EXTF-Dateiformat ab und erstellen Sie den passenden Export in der App.
Kann ich vorhandene Buchungsstapel übernehmen?
Ja. Öffnen Sie die Importvorschau, ordnen Sie Konten und Steuerarten zu und übernehmen Sie die geprüften Daten.
Hängt zusammen
Der nächste Schritt in Ihrem Workflow.
Selbst ein Bild machen
Sehen Sie sich den Workflow an.
Erkunden Sie Beispieldaten oder starten Sie eine eigene Testinstanz mit Ihren Daten.
Inhaltlich aktualisiert am .
Hinweise und Voraussetzungen
DATEV bezeichnet hier den EXTF-Dateiaustausch, keine DATEV-Cloud-Direktanbindung oder Partnerschaft.
Nicht jedes DATEV-Format und jeder Sonderfall wird unterstützt.
Ein Prüfexport ist keine Steuerübermittlung.
Das Angebot richtet sich ausschließlich an Unternehmer im Sinne des § 14 BGB.