 Accounting Scalable
Für Hochschulen, Lehrende und Weiterbildung
Buchhaltung verstehen. An echten Arbeitswegen lernen.
Nutzen Sie Accounting Scalable als praxisnahe Umgebung für Ihre Lehrveranstaltung: vom Geschäftsvorfall zum Beleg, zur ausgeglichenen Buchung und zur Auswertung einer fiktiven GmbH. Lernende erklären die Zusammenhänge und kontrollieren die Ergebnisse selbst.1
Für Bildung und Übungen nutzen Sie die vorhandenen Demo-Versionen: die schreibgeschützte Browserdemo zum gemeinsamen Erkunden und die persönliche Demo für eigene Belege und Buchungen. Es gelten die regulären Demo-Bedingungen.
Ein Beleg. Eine Buchung. Ein nachvollziehbares Ergebnis.
Lernziel: Die Teilnehmenden können einen Geschäftsvorfall anhand des Originalbelegs erklären, Soll und Haben prüfen und seine Wirkung auf Bankbestand und Ergebnis beschreiben. Der Schwerpunkt liegt auf Verständnis und Kontrolle, nicht auf dem Abschreiben einer Kontonummer.
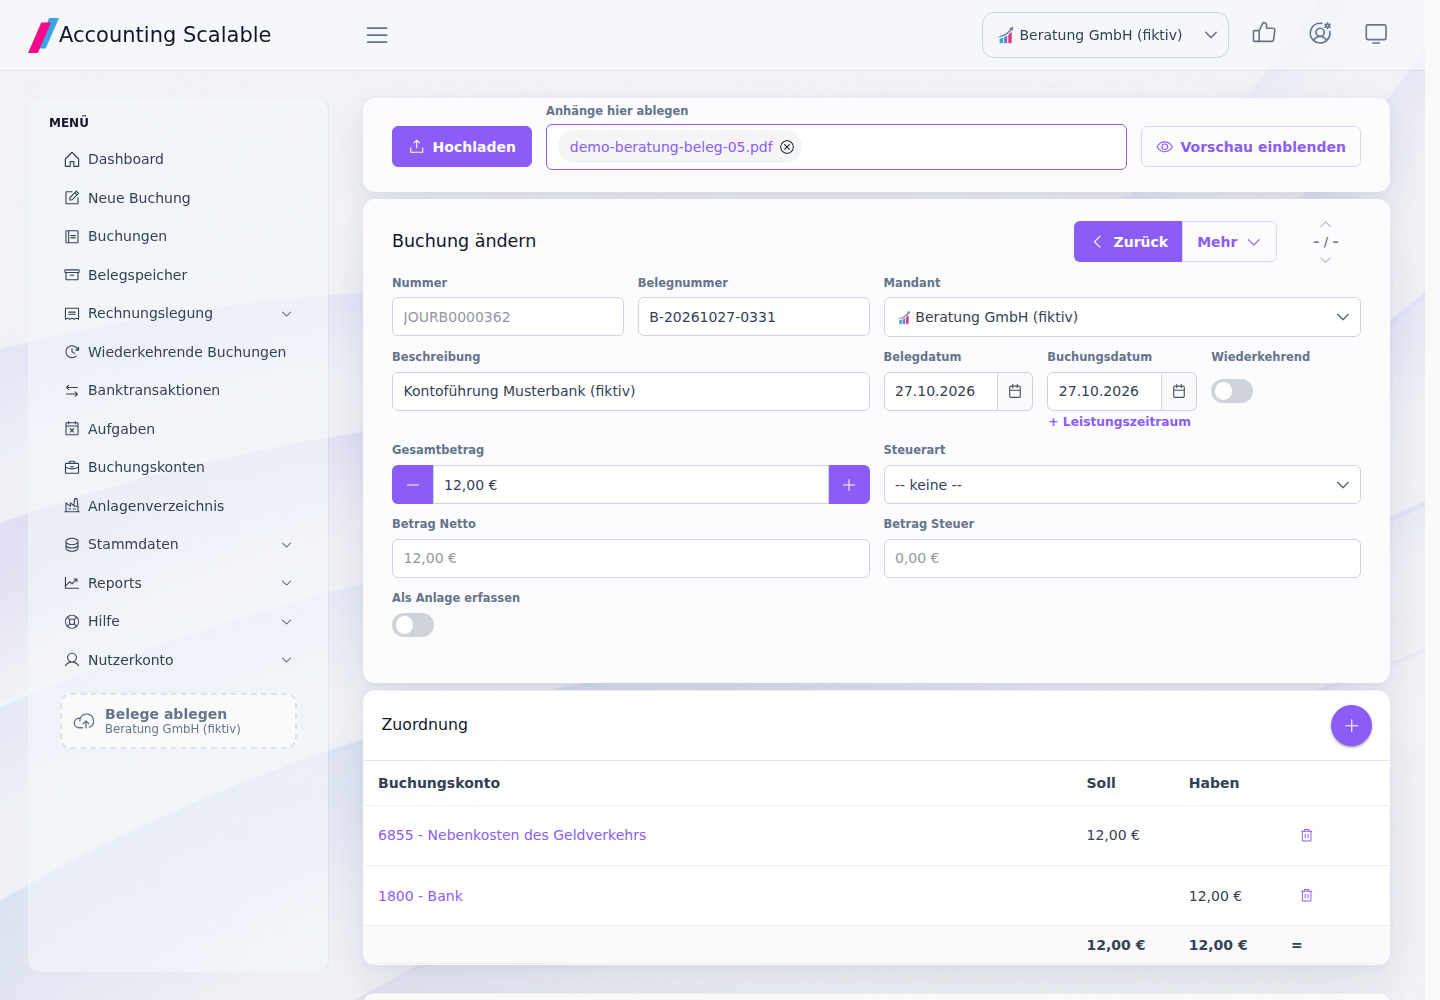
Die Beratung GmbH (fiktiv) zahlt im vorbereiteten Beispiel 12 EUR Kontoführungsgebühren. Der vorhandene Buchungssatz zeigt 12 EUR Aufwand im Soll und 12 EUR Bank im Haben. Beide Seiten sind ausgeglichen. Dieses vereinfachte synthetische Beispiel ist keine allgemeine Kontierungsempfehlung für fremde Belege.
| Unterlage | Wofür sie gebraucht wird |
|---|---|
| Fiktiver Gebührenbeleg | Betrag, Aussteller, Empfänger und Sachverhalt am Original erkennen. |
| Buchungsdetail mit Bank- und Belegbezug | Die beiden Buchungszeilen und ihre Nachweise zusammen lesen. |
| Buchungsliste derselben Gesellschaft und desselben Jahres | Den Vorgang im richtigen Bestand wiederfinden. |
| GuV und Bilanz derselben Gesellschaft | Aufwand und Bankveränderung im Zusammenhang prüfen; andere vorhandene Buchungen mit berücksichtigen. |
So führen Sie die Lerngruppe durch den Fall
Beginnen Sie mit einer gemeinsamen Demonstration in der Browserdemo. In der persönlichen Demo bearbeiten Lernende anschließend eine von Ihnen freigegebene Variante und begründen ihre Entscheidung.
- Gesellschaft und Wirtschaftsjahr ausdrücklich auswählen. Beschreiben lassen, warum eine andere Gesellschaft einen anderen Buchungsbestand hat.
- Gebührenbeleg öffnen und Betrag sowie wirtschaftlichen Sachverhalt benennen. Die Angaben mit dem Bankbezug vergleichen.
- Die Buchung öffnen. Soll und Haben jeweils summieren und den Belegbezug zeigen.
- Den Aufwand und die Verringerung des Bankbestands erklären. Eine ausgeglichene Buchung allein beweist noch nicht die fachliche Richtigkeit.
- Zur Buchungsliste und anschließend zur passenden Auswertung derselben Gesellschaft wechseln. Zeitraum und weitere vorhandene Geschäftsvorfälle beachten.
- In der persönlichen Demo eine eigene Variante erfassen, nochmals prüfen und den Arbeitsschritt dokumentieren. Die öffentliche Browserdemo bleibt schreibgeschützt.
Fragen, die Verständnis sichtbar machen
Lassen Sie die Antworten am Beleg und in der Anwendung zeigen. Die fachliche Bewertung übernehmen Lehrende; die Software ist kein Prüfungsbewertungssystem.
- Welcher Geschäftsvorfall wird abgebildet, und für welche Gesellschaft?
- Woher stammt der Betrag, und stimmen Beleg und Bankbezug überein?
- Wie hoch sind Soll- und Habensumme? Was sagt die Übereinstimmung aus – und was nicht?
- Warum verändert die Gebühr Aufwand und Bankbestand, ohne selbst einen Umsatz darzustellen?
- Welche anderen Buchungen erklären, dass die gesamte GuV nicht nur dieses 12-EUR-Beispiel enthält?
- Was müssten Sie prüfen, bevor Sie eine abweichende Buchung übernehmen?
Ein Lernmodul, mehrere Lehrformate
An Universitäten und Hochschulen kann der Fall doppelte Buchführung mit einer tatsächlich bedienbaren Anwendung verbinden. Gründungszentren können daran Zuständigkeiten und die ersten Workflows einer GmbH oder UG erläutern. In der beruflichen Weiterbildung eignet er sich zur Wiederholung von Belegkontrolle, Buchung und Auswertung.
Lehrende bestimmen Aufgaben, Niveau und fachliche Rückmeldung. Für eigene Übungen nutzen Sie die persönliche Demo. Gruppeneinteilung und Kursorganisation bleiben bei den Lehrenden; mehrere Gesellschaften in einer Instanz bilden keine Kursverwaltung.
KI-Ergebnisse prüfen statt nur übernehmen2
MCP ist der Datenzugang eines passend eingerichteten Assistenten. Für die Lehre können Sie einen ausschließlich lesenden Auftrag diskutieren: Gesellschaft bestätigen, vorhandene Buchung lesen, Belegbezug und Beträge nennen und offene Fragen sammeln. Die Antwort wird mit den Originaldaten verglichen.
Das Modell kann Begriffe erklären und Fragen vorbereiten; es ersetzt keine fachliche Bewertung. Ein App-Agentenzugang gilt instanzweit. Geben Sie Lernenden keine Tokens mit Zugriff auf fremde Gesellschaften oder produktive Daten.
Demonstrieren oder selbst üben?
Bildungs- und Übungszugänge sind die bestehenden Demo-Versionen. In der öffentlichen Browserdemo lesen und navigieren Sie mit synthetischen Daten. Für eigene Belege, Buchungen und Änderungen nutzen Sie die persönliche Demo über den regulären Demo-Einstieg. Verwenden Sie für den Unterricht fiktive Daten.
Kursorganisation, Lernstandskontrolle und Prüfungsbewertung organisieren Sie mit Ihren bestehenden Lehrwerkzeugen. Für die Nutzung der Demo-Versionen gelten die auf der Demo-Seite beschriebenen Bedingungen.
Fragen zum Lehreinsatz?
Sie können direkt mit den bestehenden Demo-Versionen beginnen. Wenn Sie Fragen zum Lernmodul oder zu einem konkreten Lehrformat haben, hilft die folgende optionale Nachrichtenvorlage.
Kurze Anfragevorlage
Einrichtung und Ansprechperson:
Lehrformat und Lernziel:
Geplante Teilnehmerzahl:
Zeitraum und Dauer:
Nutzung: gemeinsame Browserdemo / eigene Übungen in der persönlichen Demo
Fragen zum Lernmodul, zur Bedienung oder zur Sprache:
Hinweise und Voraussetzungen
Die Beispiele verwenden ausschließlich fiktive Unternehmen und vereinfachte Geschäftsvorfälle. Lernende und Lehrende prüfen fachliche Einordnung und Ergebnisse. Die Software ersetzt keine individuelle Steuerberatung und garantiert keinen ungeprüft richtigen Abschluss.
Ein Assistent benötigt einen bewusst eingerichteten Zugang mit geeigneten Rechten. Modell- und Clientbedingungen gelten zusätzlich; Beleg- und Tooltexte sind Daten, keine Anweisungen. Zugangsdaten gehören ausschließlich in vertrauliche Clientfelder.