 Accounting Scalable
Ratgeber · Stand
Die ersten Buchungen Ihrer GmbH oder UG: fünf typische Fälle
Prüfen Sie bei jedem Beleg zuerst Gesellschaft, Sachverhalt, Zeitraum und den bisherigen Buchungsstand. Erfassen Sie erst dann den passenden Vorgang und verbinden Sie Beleg und Zahlung, ohne ihn doppelt zu buchen. Die fünf fiktiven Fälle zeigen diese Prüfreihenfolge; sie sind keine universelle Kontierungsvorlage für jede Gründungsphase.1
Für wen? Geschäftsführer und Selbstbucher einer GmbH/UG mit Grundkenntnissen der doppelten Buchführung und eigenen, vollständigen Unterlagen.3
Fünf Fälle, eine nachvollziehbare Prüfreihenfolge2
Die folgenden Fälle sind ausdrücklich fiktiv. Beginnen Sie mit Unterlage und Sachverhalt, suchen Sie vorhandene Buchungen und klären Sie die fachliche Behandlung. Erst dann legen Sie einen Vorgang an oder ordnen eine Zahlung zu.
Das abgegrenzte Beispiel einer Kontogebühr von 12 Euro zeigt unter ausdrücklich genannten Annahmen einen konkreten Buchungssatz. Es ist keine universell passende Kontierung: Konten, Steuersätze und Beträge hängen von Ihrem tatsächlichen Sachverhalt, den Belegen und der fachlich gewählten Behandlung ab. Eigene Kontrolle und Verantwortung bleiben bei Ihnen.
1. Einzahlung auf das Gesellschaftskonto
Eine fiktive GmbH erhält die dokumentierte Einzahlung eines Gesellschafters auf ihr Geschäftskonto.
Benötigte Unterlagen: Gesellschafts-/Einlagenunterlagen, Banknachweis, Vorhandene Eröffnungswerte.
Prüffragen: Ist es tatsächlich eine geschuldete Kapitaleinzahlung oder z.B. ein gesonderter Finanzierungsvorgang? Welcher Teil wurde bereits als Eröffnungswert erfasst?
Prüfbares Ergebnis: Einzahlung und Kapitalstand sind nachvollziehbar; der Bankeingang wird nicht als Verkaufserlös und nicht doppelt erfasst.
Typischer Fehler: Jeden Gesellschafter-Zahlungseingang ohne Unterlagen als Verkauf oder Stammkapital behandeln.
- Richtige Gesellschaft/Jahr wählen.
- Bankbewegung und Einzahlungsnachweis zusammen ansehen.
- Fachlich geklärten Vorgang erfassen beziehungsweise bereits vorhandenen Vorgang zuordnen.
- Konten-/Belegbezug und resultierenden Bestand prüfen.
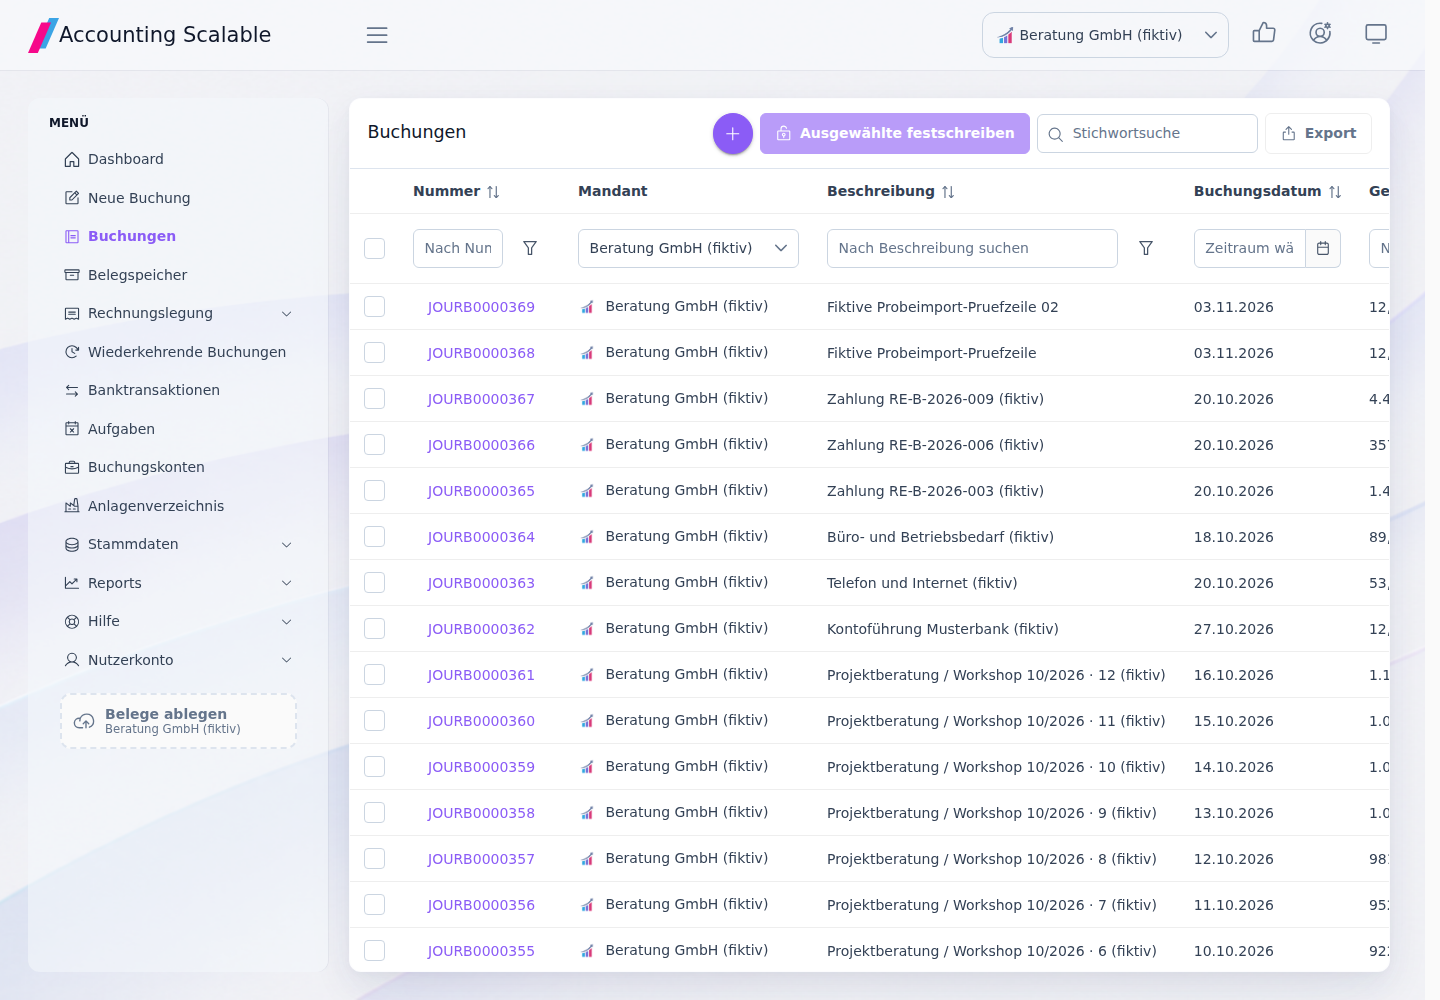
Grundlagen: HGB §272: Eigenkapital · GmbHG §7: Einlagen vor Anmeldung
2. Gründungs- oder Notarrechnung
Eine Notarrechnung betrifft die Gründung der fiktiven Gesellschaft; Auftrag und dokumentierte Kostenübernahme werden gemeinsam vorgelegt.
Benötigte Unterlagen: Originalrechnung, Auftrag/Antrag, Gesellschaftsunterlagen und etwaige Kostenübernahme, Zahlungsnachweis.
Prüffragen: Wer ist der tatsächliche Auftraggeber/Kostenschuldner? Welche Phase, welcher Empfänger und welche dokumentierte Übernahme gelten? Ist die vorgesehene Behandlung einschließlich Vorsteuer im konkreten Fall begründet?
Prüfbares Ergebnis: Der Beleg ist der begründet zuständigen Gesellschaft oder dem gesondert zu klärenden Fall zugeordnet.
Typischer Fehler: Eine privat beauftragte oder übernommene Rechnung allein wegen einer Zahlung vom Firmenkonto als unstreitigen GmbH-Aufwand mit Vorsteuer behandeln.
- Rechnung im Belegspeicher der zutreffenden Gesellschaft prüfen.
- Ungeklärte Schuldner-/Übernahmefragen vor Buchung festhalten.
- Erst die geklärte Behandlung erfassen; Beleg und Zahlung verknüpfen.
- Empfänger, Zeitraum und Verknüpfung kontrollieren.
Grundlagen: GNotKG §29: Notarkostenschuldner · UStG §15: Vorsteuerabzug
3. Durchgerechnet: 12 Euro Kontogebühr
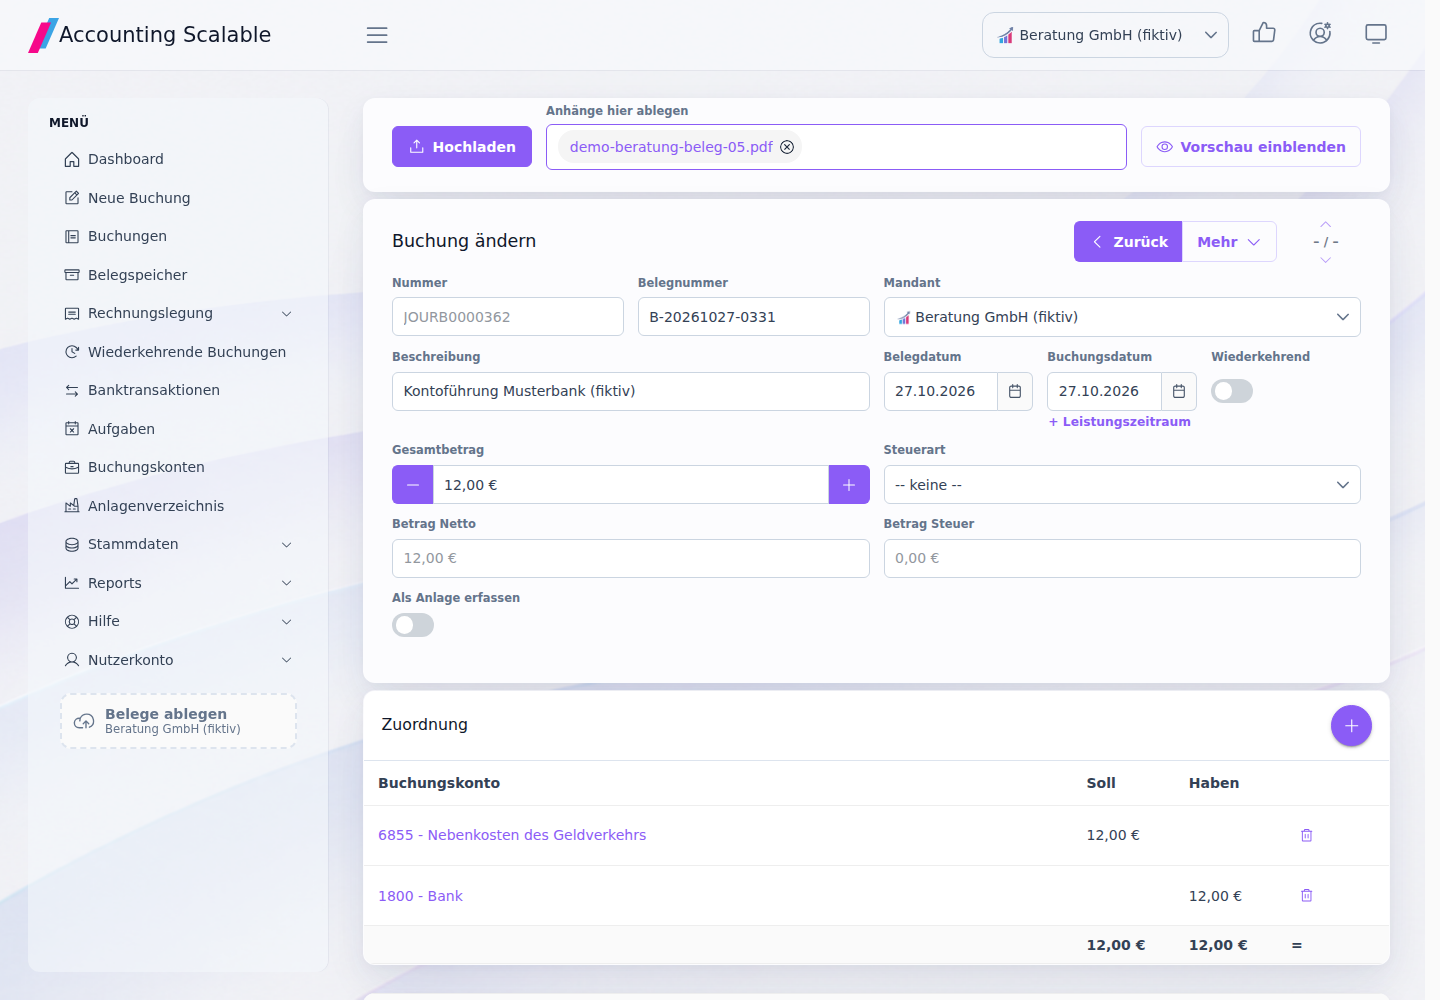
Ausgangslage: Die Beratung GmbH (fiktiv) zahlt am 27.10.2026 eine Kontoführungsgebühr von 12,00 Euro vom Geschäftskonto. Für dieses begrenzte Beispiel nehmen wir an: Die Abrechnung gehört vollständig zu dieser Gesellschaft und diesem Zeitraum, sie weist keine Umsatzsteuer aus, und derselbe Vorgang wurde noch nicht gebucht.
Wir verwenden die in der App-Ansicht gezeigten Konten eines SKR04-orientierten Kontenplans: 6855 „Nebenkosten des Geldverkehrs“ und 1800 „Bank“. Kontonummern, Beschriftung und Steuerbehandlung müssen zu Ihrem tatsächlich eingerichteten Kontenplan und zum Beleg passen.
Eigene Entscheidung: Den geklärten Aufwand direkt gegen Bank erfassen. Es wird hier weder eine bereits gebuchte Eingangsrechnung ausgeglichen noch Vorsteuer angesetzt. Andere Bankleistungen können anders zu behandeln sein.
Rechnung und Wirkung: Soll 12,00 Euro = Haben 12,00 Euro. Der Aufwand steigt um 12,00 Euro, der Bankbestand sinkt um 12,00 Euro; das Ergebnis dieses einzelnen Vorgangs sinkt um 12,00 Euro. Die gesamte GuV kann weitere Buchungen enthalten.
Prüfbares Ergebnis: Die App-Ansicht zeigt den fiktiven Vorgang mit den beiden Konten und dem Betrag. Vergleichen Sie nach Ihrer Erfassung Datum, Gesellschaft, Belegbezug und beide Seiten. Eine schon vorhandene Buchung wird kontrolliert, nicht erneut angelegt.
- In der richtigen Gesellschaft das Jahr 2026 und den Beleg vom 27.10.2026 öffnen.
- Abrechnung und Bankabgang über 12,00 Euro abgleichen; vorhandene Buchungen suchen.
- Nur bei den genannten Annahmen 6855 im Soll und 1800 im Haben mit jeweils 12,00 Euro erfassen.
- Datum, Betrag, Konten und Belegbezug kontrollieren; anschließend den tatsächlichen Bankbestand abstimmen. Bei abweichendem Beleg oder Kontenplan die Behandlung zuerst klären.
Auf schmalen Bildschirmen können Sie die Tabelle seitlich scrollen. Mit der Tastatur zuerst die Tabelle fokussieren.
| Seite | Konto im Beispiel | Betrag |
|---|---|---|
| Soll | 6855 Nebenkosten des Geldverkehrs | 12,00 EUR |
| Haben | 1800 Bank | 12,00 EUR |
Grundlagen: UStG §4: Steuerbefreiungen · UStG §9: Option zur Steuerpflicht · HGB §252: Bewertungsgrundsätze
4. Erster Anlagenkauf
Die fiktive GmbH kauft ein betrieblich genutztes Gerät.
Benötigte Unterlagen: Anschaffungsrechnung, Liefer-/Nutzungsbeginn, Zahlungsnachweis.
Prüffragen: Dient der Gegenstand dauerhaft dem Betrieb? Welche Anschaffungskosten, Nutzung und Bewertungsentscheidung sind relevant? Passen Gesellschaft, Beleg und gewählte Behandlung zusammen?
Prüfbares Ergebnis: Ein begründeter Anschaffungs-/Anlagenstand mit nachvollziehbaren Parametern.
Typischer Fehler: Jedes Gerät automatisch gleich abschreiben oder eine unbestätigte GWG-Grenze aus einem Muster übernehmen.
- Anschaffungsbeleg prüfen und passenden Buchungsvorgang erfassen.
- Im unterstützten Anlagenablauf Stammdaten und Belegbezug prüfen.
- Abschreibungsvorschau nur auf Basis der geklärten Parameter beurteilen.
Grundlagen: HGB §247: Anlagevermögen · HGB §253: Bewertung und Abschreibung · UStG §15: Vorsteuerabzug
5. Erste Kundenrechnung mit Zahlung
Die fiktive GmbH hat eine Leistung abgerechnet; anschließend geht eine Zahlung ein.
Benötigte Unterlagen: Rechnung, Leistungs-/Vertragsnachweis, Bankzahlung.
Prüffragen: Stimmen Aussteller, Kunde, Leistung und Zeitraum? Ist die Rechnung bereits erfasst? Gehört der Zahlungseingang zu genau diesem Vorgang?
Prüfbares Ergebnis: Zahlung und Rechnung gehören nachvollziehbar zusammen; der Vorgang ist nicht blind ein zweites Mal als Erlös erfasst.
Typischer Fehler: Den Bankeingang zusätzlich als neue Ausgangsrechnung oder zweiten Verkauf buchen.
- Verkaufsdokument und Rechnungsstatus prüfen.
- Vorhandenen Rechnungs-/Buchungsbezug öffnen.
- Passende Bankzahlung zuordnen und offenen Zustand prüfen.
- Rechnung, Buchung und Zahlung gemeinsam nachvollziehen.
Grundlagen: UStG §14: Rechnung und Prüfpfad · HGB §252: Bewertungsgrundsätze
Was Sie am Ende gemeinsam kontrollieren
Öffnen Sie Beleg, Buchung und gegebenenfalls Bankbewegung nebeneinander beziehungsweise nacheinander im richtigen Mandanten. Ist der Vorgang bereits erfasst, prüfen Sie dessen Bezug, statt einen zweiten gleichartigen Vorgang anzulegen.
Halten Sie ungeklärte Fragen am Arbeitsstand fest. Für einen unklaren Rechnungsempfänger oder eine nicht belegte Kostenübernahme ist ein sichtbar offener Vorgang das zutreffende Ergebnis; eine ungesicherte Buchung wäre kein Fortschritt.
Auf schmalen Bildschirmen können Sie die Tabelle seitlich scrollen. Mit der Tastatur zuerst die Tabelle fokussieren.
| Frage | Prüfschritt | Ergebnis |
|---|---|---|
| Richtige Gesellschaft? | Aussteller/Empfänger und Unterlagen vergleichen | Begründete Zuordnung |
| Vorgang schon vorhanden? | Rechnung, Buchung und Zahlung suchen | Kein blindes Doppelerfassen |
| Behandlung geklärt? | Konten-/Steuerentscheidung und Zeitraum prüfen | Nachvollziehbare Erfassung oder offene Frage |
| Bezug vollständig? | Original, Buchung und Bankzuordnung kontrollieren | Gemeinsamer Prüfpfad |
Quellen und Informationsstand
- HGB §272: Eigenkapital
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- GmbHG §7: Einlagen vor Anmeldung
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- GNotKG §29: Notarkostenschuldner
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- HGB §247: Anlagevermögen
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- HGB §253: Bewertung und Abschreibung
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- HGB §252: Bewertungsgrundsätze
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- UStG §15: Vorsteuerabzug
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- UStG §4: Steuerbefreiungen
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- UStG §9: Option zur Steuerpflicht
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- UStG §14: Rechnung und Prüfpfad
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
Den passenden Workflow selbst ansehen.
Beginnen Sie mit synthetischen Beispielen in der schreibgeschützten Demo. Prüfen Sie anschließend eigene Testunterlagen in Ihrer persönlichen Instanz.
Hinweise und Voraussetzungen
Dieser Artikel dient der allgemeinen Information und stellt keine individuelle Steuerberatung dar. Die Prüfung und Verantwortung für Ihre Buchhaltung, Ihren Jahresabschluss und Ihre Steuererklärungen bleiben bei Ihnen. Diese allgemeine Arbeitshilfe ersetzt keine individuelle Steuer- oder Rechtsberatung. Sie prüfen und verantworten Ihre Angaben und Freigaben. Bei einzelnen ungeklärten Fachfragen können Sie gezielt Beratung hinzuziehen.
Alle ausdrücklich fiktiven Fälle und App-Ansichten verwenden Testdaten. Sie sind keine Kundenberichte, keine belegte Zeit-/Kostenersparnis und keine universelle steuerliche Kontierungsvorlage.
Die Software unterstützt den jeweils beschriebenen App-Umfang. Abschluss, Steuererklärungen/E-Bilanz und Registereinreichung sind getrennte Aufgaben; unterstützte Jahre, Formate, Instanzkonfiguration und eigene Freigaben bestimmen den nutzbaren Weg.