 Accounting Scalable
Ratgeber · Stand
Jahresabschluss für GmbH und UG selbst erstellen: Workflow und Praxis
Sie können den Jahresabschluss Ihrer GmbH oder UG selbst erstellen. Beginnen Sie mit abgestimmten Belegen, Bankständen und Beständen, klären Sie Bewertungen und Abschlussfragen und prüfen Sie anschließend Bilanz, GuV und die für Ihre Gesellschaft benötigten Unterlagen. Sie kontrollieren die Ergebnisse, geben frei und tragen die fachliche Verantwortung; bei einzelnen offenen Fragen können Sie gezielt Beratung hinzuziehen.1
Für wen? Geschäftsführer kleiner GmbHs/UGs mit überschaubaren, belegten Geschäftsvorfällen und Kenntnissen der doppelten Buchführung; keine Spezialanleitung für Konzern-, Umwandlungs-, Liquidations- oder komplexe Bewertungsfälle.3
Jährliche Erklärungen je Gesellschaft und Veranlagungsjahr
Für jede Gesellschaft und jedes Veranlagungsjahr stehen typischerweise Körperschaftsteuer- und Gewerbesteuererklärung an. Ihr eigener KI-Assistent liest die erforderlichen Jahresabschlussdaten über MCP, klärt zusätzliche Angaben und kann mit separat autorisiertem Browserzugriff passende Mein-ELSTER-Formulare vorbefüllen. Sie prüfen und geben frei; das tatsächliche Absenden ist ein eigener Schritt.
Arbeitsgrundlage und Zeitraum festlegen
Wählen Sie die richtige Gesellschaft und das passende Wirtschaftsjahr. Legen Sie aktuelle Bankauszüge, die Belege, vorhandene Eröffnungs- oder Vorjahreswerte und eine Liste offener Fragen bereit. Eine vollständig wirkende Oberfläche beweist noch keine vollständige Unterlagenlage.
Erstellen Sie einen Arbeitsstand, der die vorhandenen Unterlagen und die noch ungeklärten Vorgänge unterscheidet. So prüfen Sie später, auf welcher Grundlage ein Abschlusswert entstanden ist.
Grundlagen: GmbHG §41: Geschäftsführung und Buchführung · HGB §242: Bilanz und GuV
Bank, Belege und Bestände abstimmen
Vergleichen Sie Buchungen und Bankauszüge und klären Sie unbelegte Bewegungen. Prüfen Sie offene Kunden- und Lieferantenvorgänge sowie Anlagen und weitere Bestände. Eine Zahlung kann einen bereits erfassten Vorgang ausgleichen; sie ist nicht automatisch ein neuer Aufwand oder Erlös.
Ordnen Sie Leistung und Aufwand dem zutreffenden Geschäftsjahr zu. Verträge, Leistungszeiträume und Informationen zu noch ausstehenden Rechnungen helfen bei dieser Abgrenzung.
Grundlagen: HGB §252: Bewertungsgrundsätze
Fachfragen vor der Automatik klären
Bewertungen, Nutzungsdauern, Abgrenzungen und steuerliche Parameter sind Entscheidungen des Nutzers. Ein Vorschlag der Software kann diese Entscheidungen vorbereiten, übernimmt aber nicht die Beurteilung Ihres Sachverhalts. Halten Sie Annahmen und Begründungen bei den Unterlagen fest.
Prüfen Sie die Vorschau einer Automatik, bevor Sie Abschlussbuchungen erzeugen. Gleichen Sie anschließend das Ergebnis mit dem festgelegten Arbeitsstand ab. Welche Automatik verfügbar ist, richtet sich nach dem beschriebenen App-Umfang.
Grundlagen: HGB §253: Bewertung und Abschreibung · GmbHG §41: Geschäftsführung und Buchführung
Bilanz, GuV und erforderliche Unterlagen prüfen
Bilanz und GuV gehören zum Jahresabschluss. Für Kapitalgesellschaften kommen grundsätzlich weitere Anforderungen hinzu; Größenklasse und gesetzliche Erleichterungen beeinflussen die erforderlichen Unterlagen. Behandeln Sie eine Bilanz-PDF deshalb nicht automatisch als vollständiges Paket für jede Gesellschaft.
Prüfen Sie Perioden, Firmenangaben, Werte und die nach Ihrem Fall erforderlichen zusätzlichen Angaben. Dokumentieren Sie die Freigaben und behalten Sie die verwendete Fassung bei Ihren Unterlagen.
Grundlagen: HGB §242: Bilanz und GuV · HGB §264: Kapitalgesellschaftsabschluss
Welche Unterlage führt zu welchem Ergebnis?
Halten Sie zu jeder Grundlage Ihren eigenen Prüfschritt fest. Die Tabelle trennt Unterlagenprüfung, Buchung und spätere Übermittlung; sie ersetzt keinen fehlenden Beleg.
Auf schmalen Bildschirmen können Sie die Tabelle seitlich scrollen. Mit der Tastatur zuerst die Tabelle fokussieren.
| Unterlage | Eigener Prüfschritt | Prüfbares Ergebnis | Wo im Workflow? |
|---|---|---|---|
| Bankauszüge und Zahlungsdaten | Buchungsbestand mit Bankbewegungen/Salden abgleichen | Ungeklärte Differenzen und ihre Klärung dokumentiert | Vor Abschlussbuchungen |
| Eingangs-/Ausgangsbelege und offene Posten | Leistungsbezug, Zeitraum und Zahlungsstand prüfen | Vorgang vollständig und nicht doppelt erfasst | Abstimmung |
| Anlagenunterlagen | Zuordnung, Nutzungsdauer und Buchungsstand prüfen | Begründete Anlage-/Abschreibungsgrundlage | Bewertung und Vorschau |
| Verträge und Periodenangaben | Zutreffendes Geschäftsjahr/Abgrenzung klären | Begründete zeitliche Zuordnung | Fachfragen vor Automatik |
| Abschlussvorschau, Bilanz und GuV | Ausgeführte Buchungen und Auswertungen kontrollieren | Freizugebende Abschlussfassung | Erstellung/Freigabe |
| Steuer-/Registerunterlagen | Benötigte Daten, Fristen und getrennte Übermittlungswege prüfen | Je Weg dokumentierte Aufgabe und Nachweis | Nach Abschlussprüfung |
Drei Wege statt einer vermeintlichen Gesamtabgabe
Der Jahresabschluss bildet das Ergebnis Ihrer Abschlussarbeiten. Die E-Bilanz ist eine gesonderte steuerliche Datenübermittlung; Steuererklärungen haben einen eigenen Umfang. Registerunterlagen werden zusätzlich für das Unternehmensregister bereitgestellt und dort eingereicht.
Die Erstellung einer Datei ist keine Bestätigung der Annahme durch Finanzamt oder Register. Prüfen Sie deshalb für jeden Weg getrennt Voraussetzungen, Frist, freizugebende Fassung und Übermittlungs- beziehungsweise Annahmenachweis.
Grundlagen: EStG §5b: E-Bilanz · HGB §325: Offenlegung · HGB §326: Erleichterungen bei Offenlegung
So arbeiten Sie mit dem App-Assistenten
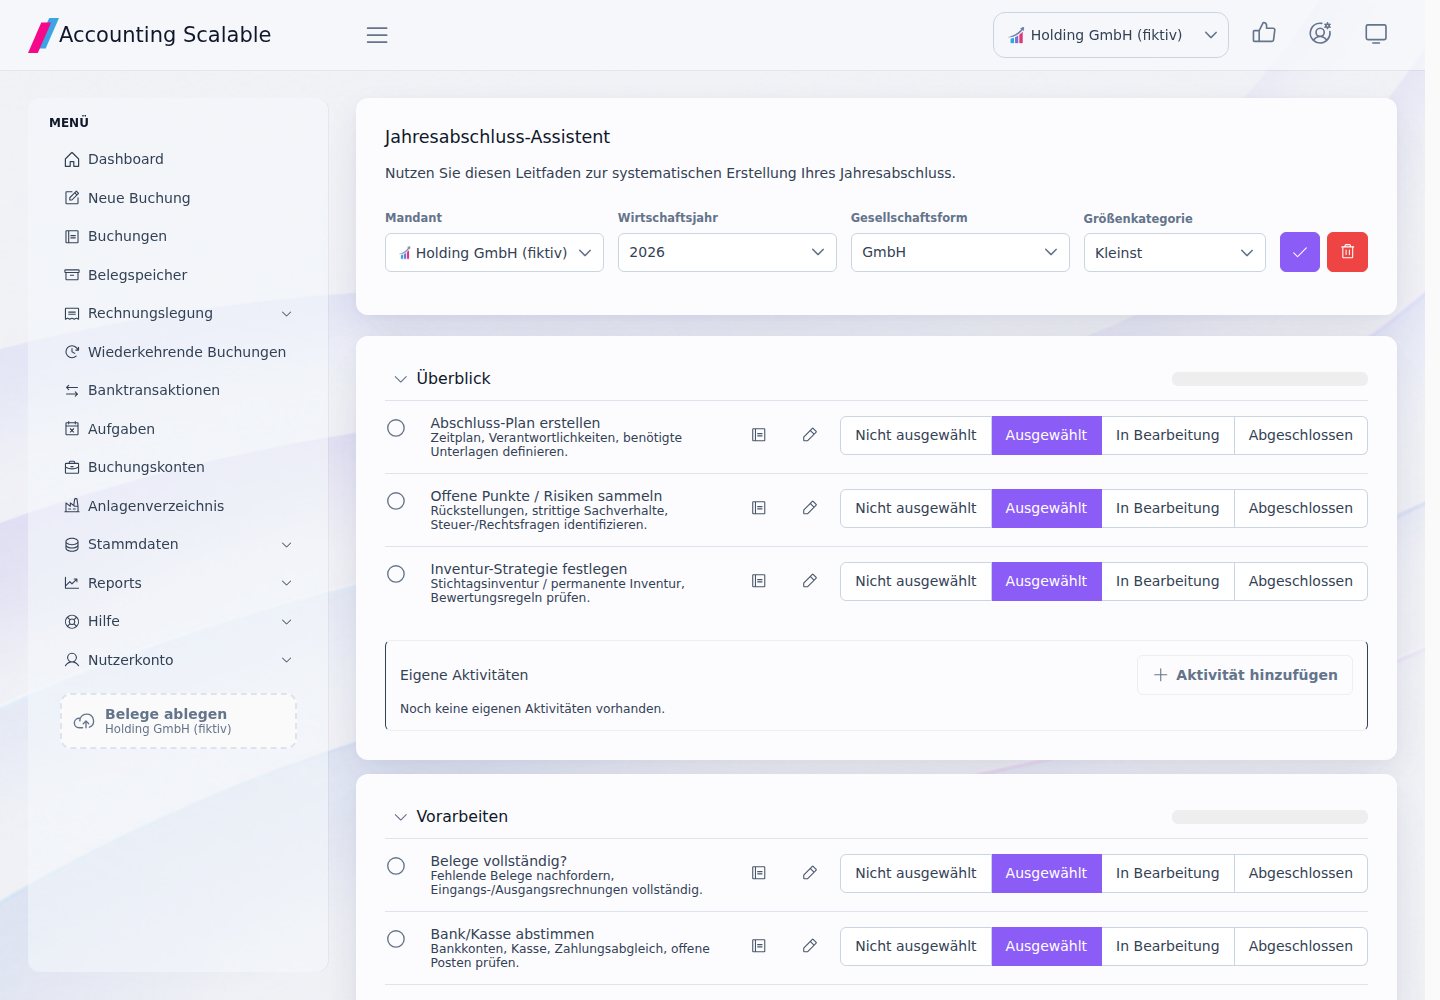
Wählen Sie Gesellschaft und Wirtschaftsjahr und bearbeiten Sie die Abschlussaktivitäten mit Leitfäden und eigenen Notizen. Für unterstützte Automatiken sehen Sie zuerst die Vorschau: etwa AfA, Abgrenzungen, Steuerbuchungen, Umsatzsteuer-Kontenausgleich und Kontenabschluss. Sie lösen die Erzeugung selbst aus und kontrollieren die entstandenen Buchungen.
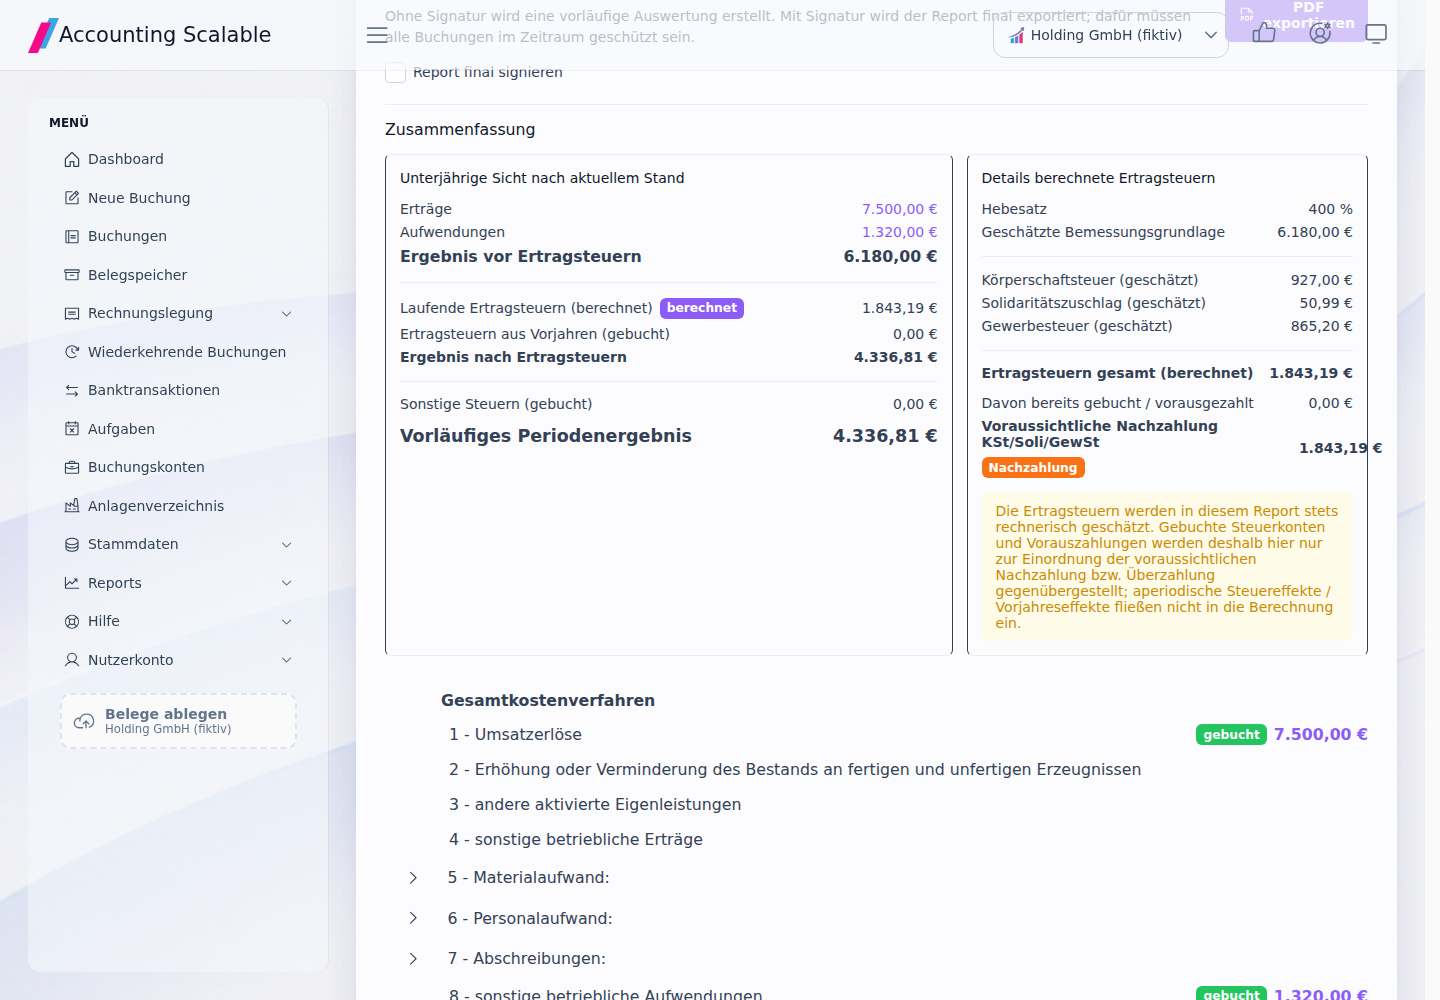
Prüfen Sie Bilanz und GuV und erstellen Sie die erforderlichen Abschlussunterlagen. Die kombinierte Eröffnungs-/Schlussbilanz kann als finale signierte PDF ausgegeben werden; dafür sind die erforderlichen Angaben und festgeschriebene Buchungen nötig. E-Bilanz, Umsatzsteuererklärungen und Registerdatei sind eigene Schritte im beschriebenen Funktionsumfang. KSt-/GewSt-Erklärungen entstehen nicht allein durch Steuerbuchungen.
Für die E-Bilanz müssen Daten, Taxonomieartefakt, Mapping, Prüfung und Instanzkonfiguration zum konkreten Jahr und Profil passen. Der Registerexport erstellt unterstützte XML-/XBRL-Unterlagen; Upload und weitere Pflichtunterlagen reichen Sie selbst ein. Ein erfolgreicher Export ist kein Annahmenachweis.
Wenig oder kein Umsatz: trotzdem den Arbeitsstand prüfen
Eine GmbH oder UG bleibt auch ohne Verkaufserlöse eine Kapitalgesellschaft. Aus fehlendem Umsatz folgt daher nicht pauschal, dass kein Jahresabschluss benötigt wird. Bankentgelte, Einlagen, Verbindlichkeiten oder Anschaffungen können trotzdem zum Geschäftsjahr gehören.
Prüfen Sie den tatsächlichen Bestand und die einschlägigen Erleichterungen statt nur die Umsatzsumme. Geringer Umfang macht den Arbeitsplan häufig kürzer; er ersetzt aber keine Prüfung der bestehenden Aufgaben.
Grundlagen: GmbHG §13: Handelsgesellschaft · HGB §242: Bilanz und GuV · HGB §264: Kapitalgesellschaftsabschluss
Fiktiver Testfall: Gesellschaft und Abschlussstand nachvollziehen2
Der vorhandene synthetische Demo-Bestand enthält die Holding GmbH (fiktiv) und weitere getrennte Gesellschaften. Für diesen begrenzten Arbeitslauf wird ein vorhandener Abschluss in der richtigen Gesellschaft geöffnet und sein Status mit den zugehörigen Aufgaben und Auswertungen verglichen.
Vorher ist zunächst nur die Firmenübersicht ausgewählt. Nach dem Arbeitslauf sind Gesellschaft, Jahr, Abschlussaktivitäten und zugehörige Auswertung gezielt auffindbar. Die Testansichten zeigen die tatsächliche App; sie belegen keine steuerliche Endfreigabe, keine echte Finanzamtsabgabe und keine wirtschaftliche Ersparnis.
Quellen und Informationsstand
- HGB §242: Bilanz und GuV
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- HGB §264: Kapitalgesellschaftsabschluss
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- HGB §325: Offenlegung
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- HGB §326: Erleichterungen bei Offenlegung
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- GmbHG §13: Handelsgesellschaft
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- GmbHG §41: Geschäftsführung und Buchführung
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- HGB §253: Bewertung und Abschreibung
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- HGB §252: Bewertungsgrundsätze
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- EStG §5b: E-Bilanz
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
Den passenden Workflow selbst ansehen.
Beginnen Sie mit synthetischen Beispielen in der schreibgeschützten Demo. Prüfen Sie anschließend eigene Testunterlagen in Ihrer persönlichen Instanz.
Hinweise und Voraussetzungen
Dieser Artikel dient der allgemeinen Information und stellt keine individuelle Steuerberatung dar. Die Prüfung und Verantwortung für Ihre Buchhaltung, Ihren Jahresabschluss und Ihre Steuererklärungen bleiben bei Ihnen. Diese allgemeine Arbeitshilfe ersetzt keine individuelle Steuer- oder Rechtsberatung. Sie prüfen und verantworten Ihre Angaben und Freigaben. Bei einzelnen ungeklärten Fachfragen können Sie gezielt Beratung hinzuziehen.
Alle ausdrücklich fiktiven Fälle und App-Ansichten verwenden Testdaten. Sie sind keine Kundenberichte, keine belegte Zeit-/Kostenersparnis und keine universelle steuerliche Kontierungsvorlage.
Die Software unterstützt den jeweils beschriebenen App-Umfang. Abschluss, Steuererklärungen/E-Bilanz und Registereinreichung sind getrennte Aufgaben; unterstützte Jahre, Formate, Instanzkonfiguration und eigene Freigaben bestimmen den nutzbaren Weg. MCP liefert Daten; einen Browser bedient nur ein dafür geeigneter, separat autorisierter Assistent. Fehlende Angaben bleiben offen. Vorbefüllen, Nutzerfreigabe und tatsächliches Absenden sind getrennte Schritte.