 Accounting Scalable
Ratgeber · Stand
Software-Rechnung aus dem Ausland buchen: Was Sie vor der Buchung prüfen
Prüfen Sie den tatsächlichen Rechnungsaussteller, den Leistungsempfänger, die bezogene Leistung und den Zeitraum. Erst danach beurteilen Sie Leistungsort, mögliche Steuerschuldnerschaft und einen möglichen Vorsteuerabzug. Marke, Währung, Dateiname oder fehlende deutsche Umsatzsteuer entscheiden diese Fragen nicht allein.1
Für wen? Unternehmer und Selbstbucher einer deutschen GmbH/UG, die betriebliche Software-/Onlineleistungen aus dem Ausland beziehen; Einzelfälle und Sonderregeln müssen gesondert geklärt werden.3
Vom Originalbeleg zur fachlichen Entscheidung
Öffnen Sie die ursprüngliche Rechnung und die zugehörigen Vertrags-/Bestellinformationen. Notieren Sie die rechtliche Ausstellerin, deren Sitz, Ihre empfangende Gesellschaft, die Leistung und den Leistungszeitraum. Bewahren Sie Abrechnung und Zahlung zusammen auf, ohne eine Kreditkartenabbuchung mit einer vollständig geprüften Rechnung gleichzusetzen.
Bei einem Anbieterwechsel, Resellerkauf oder Kauf über einen App-Store können Beleg und Vertrag zu einem anderen Rechtsträger gehören als die bekannte Produktmarke.
Grundlagen: UStG §14: Rechnung und Prüfpfad · OpenAI-Dienstvereinbarung, gültig ab 01.01.2026 · Google Ads-Hilfe: Abrechnungsoptionen
B2B-Leistungsort, Steuerschuld und Vorsteuer getrennt klären
Für sonstige Leistungen an Unternehmer für deren Unternehmen enthält §3a Absatz2 UStG eine Grundregel zum Empfängerort; Sonderregeln bleiben zu beachten. §13b behandelt unter bestimmten Voraussetzungen die Steuerschuld des Leistungsempfängers. EU- und andere Auslandsfälle dürfen dabei nicht ungeprüft gleichgesetzt werden.
Auch wenn der Leistungsempfänger Umsatzsteuer schuldet, ist der Vorsteuerabzug ein gesonderter Schritt. Unternehmensbezug, gesetzliche Voraussetzungen und Ausschlüsse sind zu prüfen. Auch Kleinunternehmer dürfen aus einer möglichen §13b-Pflicht nicht automatisch auf einen korrespondierenden Vorsteuerabzug schließen.
Grundlagen: UStG §3a: Ort sonstiger Leistungen · UStG §13b: Leistungsempfänger als Steuerschuldner · UStG §15: Vorsteuerabzug · Umsatzsteuer-Anwendungserlass, Stand 02.06.2026
Eine ChatGPT-Rechnung für die GmbH prüfen
Klären Sie zuerst, welcher Dienst und welcher Bestellweg gemeint sind: Individualkonto, ChatGPT Business oder API beziehungsweise ein Reseller sind nicht dasselbe Vertragsmodell. Die derzeitigen OpenAI-Bedingungen unterscheiden diese Wege und benennen bei den jeweiligen EWR-/Schweiz-Konstellationen OpenAI Ireland Ltd.
Für Ihre Buchung bleibt der tatsächlich vorliegende Beleg maßgeblich. Prüfen Sie insbesondere Empfängergesellschaft, Unternehmenskontodaten, Aussteller, Zeitraum und Steuerangaben; eine hinterlegte Umsatzsteuer-ID ist kein Ersatz für diese Beurteilung.
Grundlagen: OpenAI-Dienstvereinbarung, gültig ab 01.01.2026 · OpenAI Europe Terms, aktualisiert 16.01.2026 · OpenAI Help: Billing information / VAT ID · UStG §15: Vorsteuerabzug
Google Ads: Konto und Abrechnung zusammen lesen
Die offizielle Google-Ads-Hilfe unterscheidet Zahlungsoptionen, Länder-/Kontokontexte und Vertragspartner. Öffnen Sie deshalb die Rechnung und die Zahlungsprofilangaben des konkreten Kontos. „Google Ads“ allein ist keine Aussage über die rechtliche Ausstellerin und den steuerlichen Fall.
Vergleichen Sie Beleg, Abrechnungszeitraum und Zahlung. Ein Kontenauszug oder eine Abbuchungsübersicht kann einen anderen Zweck haben als die Rechnung. Klären Sie unpassende Empfänger-/Steuerangaben, bevor Sie den Vorgang endgültig zuordnen.
Grundlagen: Google Ads-Hilfe: Abrechnungsoptionen · Google Ads-Hilfe: Steuern in Ihrem Land · UStG §14: Rechnung und Prüfpfad
Zwei fiktive Belege, unterschiedliche Prüfergebnisse2
Die folgenden Beispiele sind keine Originalrechnungen von OpenAI oder Google. Sie zeigen zwei begrenzte Prüfsituationen mit fiktiven Anbietern und Testgesellschaften; Marke oder Währung entscheiden keine Umsatzsteuerbehandlung.
Legen Sie die beiden fiktiven Beispielrechnungen im Belegspeicher der Beratung GmbH (fiktiv) ab und vergleichen Sie die gespeicherten Originale mit den Ausgangsdokumenten. Die Rechnungen bleiben bis zur Klärung unverbucht: Das Speichern allein löst den offenen Empfängerwiderspruch nicht.
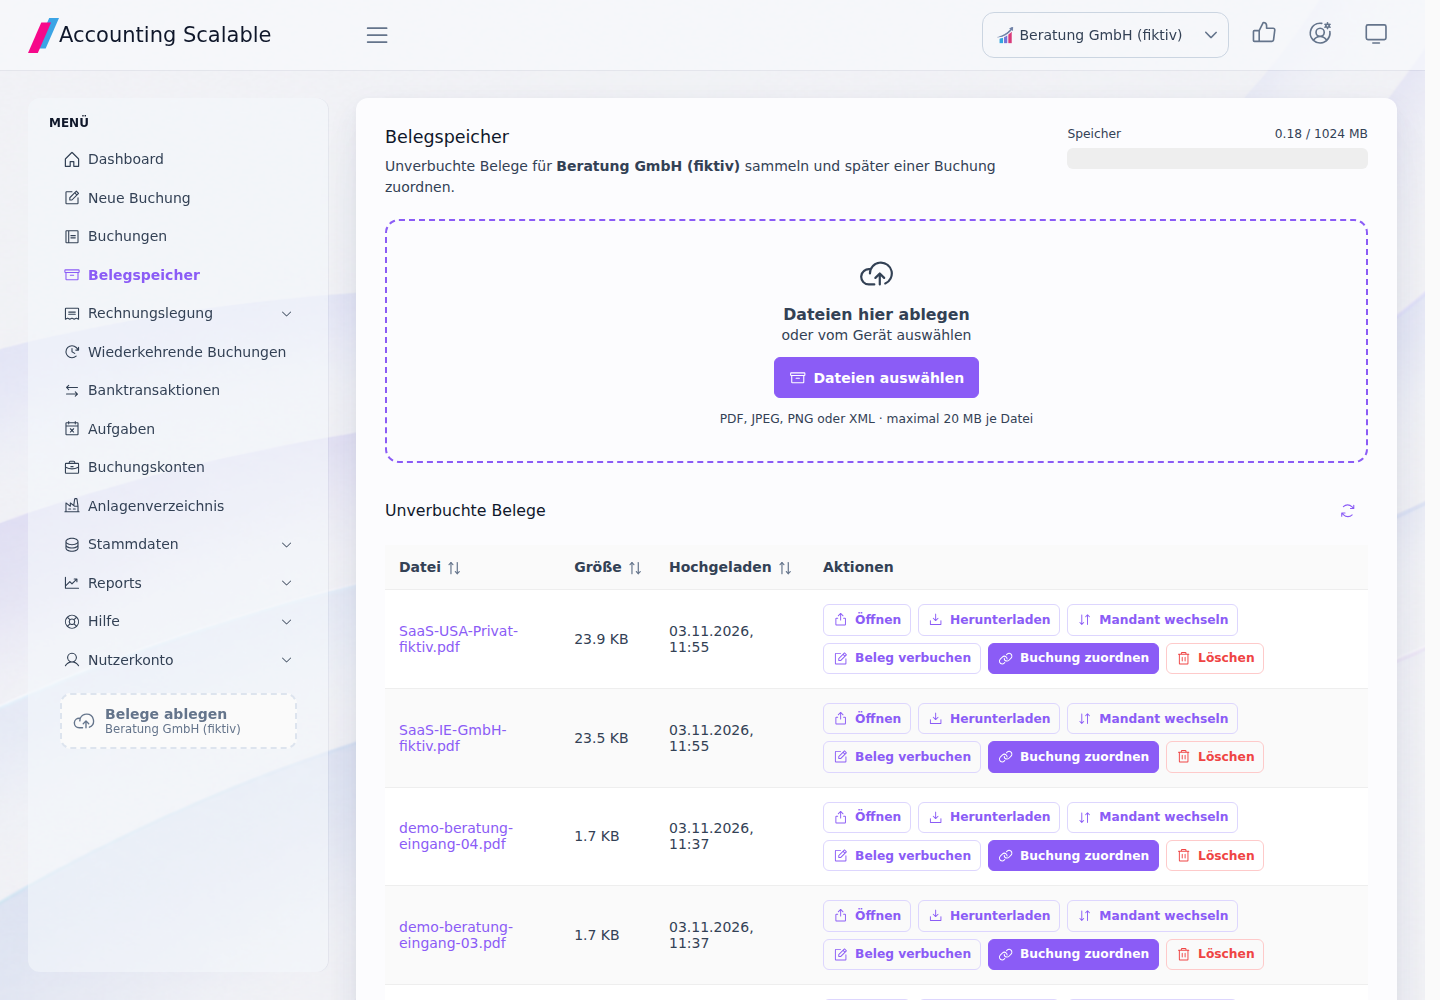
Fiktiver EU-SaaS-Beleg für eine GmbH
ExampleSoft Ireland Ltd (fiktiv) stellt einen deutlich als Testbeleg markierten Softwarebeleg an die Beratung GmbH (fiktiv) aus. Dies ist keine Originalrechnung eines Markenanbieters.
Prüffragen: Ist die empfangende Gesellschaft zutreffend? Ist die Leistung für ihr Unternehmen bezogen und greift keine Sonderregel zum Leistungsort? Welche rechtliche Ausstellerin/Ansässigkeit sowie Steuerhinweise ergeben sich aus Vertrag und Rechnung? Welche §13b- und getrennten §15-Voraussetzungen sind erfüllt?
Prüfbares Ergebnis: Die Originaldatei ist in der richtigen Testgesellschaft auffindbar. Der Buchungs- und Steuerentscheid folgt erst nach den beschriebenen Prüfungen; aus dem Dateiformat ergibt sich keine automatische Vorsteuerfreigabe.
- Originaldatei in der richtigen Gesellschaft ablegen.
- Aussteller-/Empfänger-/Leistungsangaben dokumentieren.
- Fachlich geklärte Erfassung in der App prüfen, Buchungsvorschau kontrollieren.
- Beleg mit Buchung/Zahlung verknüpfen und Umsatzsteuer-Prüfansicht im unterstützten Umfang abgleichen.
Grundlagen: UStG §3a: Ort sonstiger Leistungen · UStG §13b: Leistungsempfänger als Steuerschuldner · UStG §15: Vorsteuerabzug
Fiktiver Auslandsbeleg mit unklarer Empfängerangabe
ExampleCloud USA Inc (fiktiv) stellt einen deutlich als Testbeleg markierten Softwarebeleg an Erika Beispiel privat (fiktiv) statt an die Test-GmbH aus. Der Empfängerwiderspruch bleibt als Fachfrage offen.
Prüffragen: Wer hat bestellt und für wen wurde die Leistung bezogen? Müssen Empfänger-/Vertrags-/Steuerangaben geklärt oder berichtigt werden? Welcher Auslands-/Leistungsorttatbestand ist nach Klärung überhaupt relevant?
Prüfbares Ergebnis: Der offene Empfänger-/Leistungsfall ist erkennbar und nicht als automatisch freigegebener Vorsteuerfall behandelt.
- Beleg ablegen und offene Angaben am Arbeitsstand dokumentieren.
- Keine fertige steuerliche Zuordnung allein aus fehlender Umsatzsteuer oder ausländischer Währung übernehmen.
- Geklärte Unterlagen am gleichen Vorgang ergänzen und erst danach Vorschau/Erfassung prüfen.
Grundlagen: UStG §3a: Ort sonstiger Leistungen · UStG §13b: Leistungsempfänger als Steuerschuldner · UStG §15: Vorsteuerabzug · UStG §14: Rechnung und Prüfpfad
Originaldatei, Buchung und Prüfung zusammenhalten
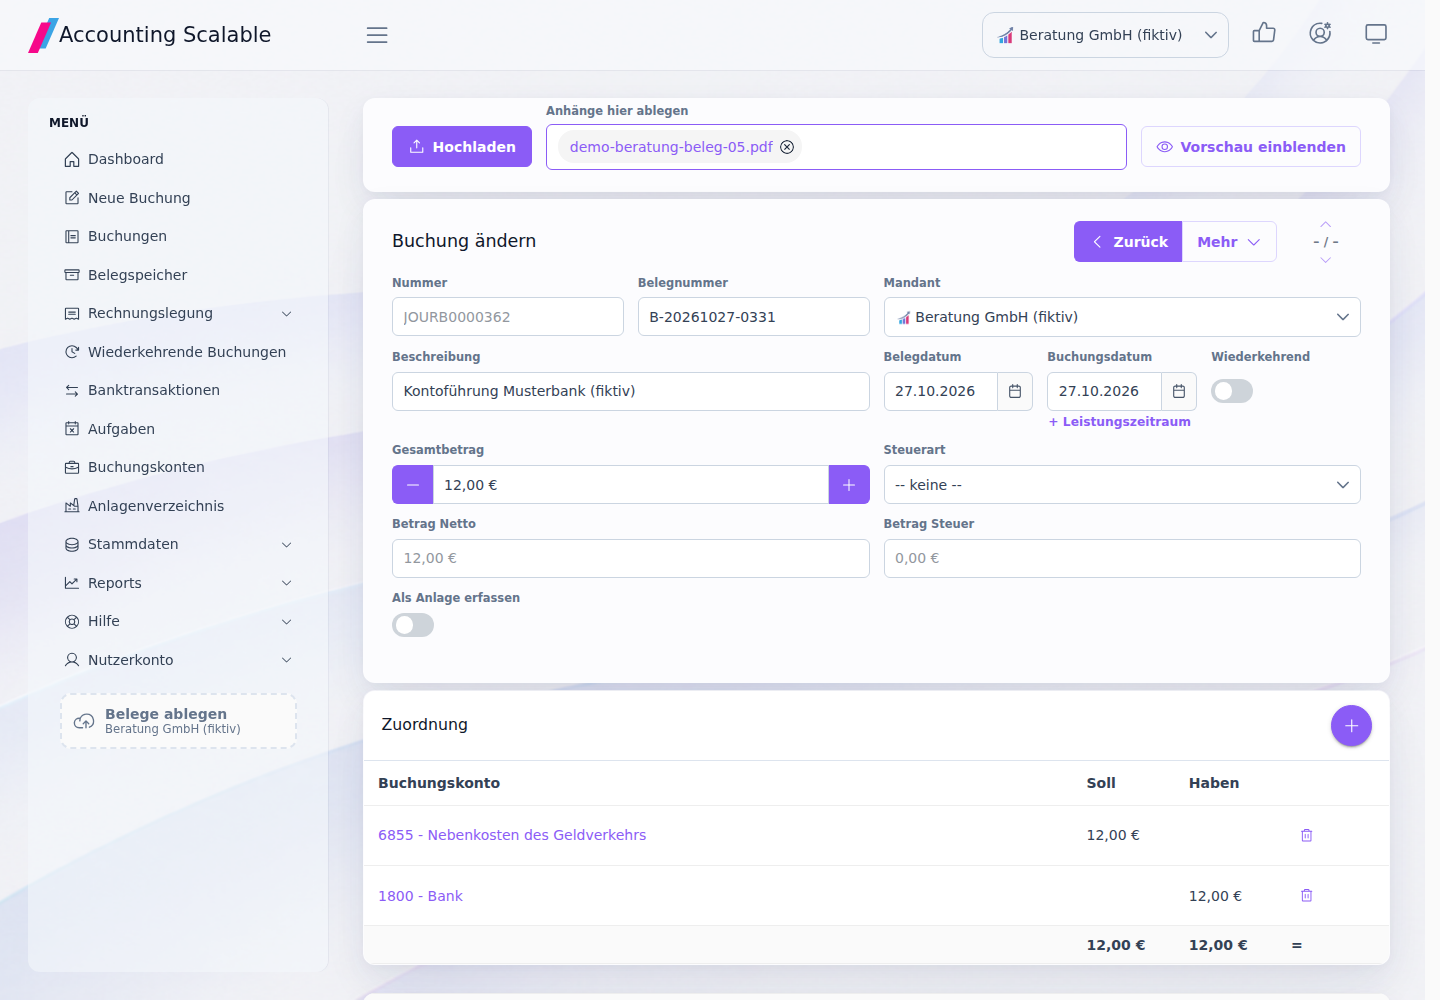
Die App bietet Belegspeicher, Dateiupload, Gesellschaftszuordnung und Buchungs-/Bankbezüge. Legen Sie die Datei in der richtigen Gesellschaft ab, klären Sie die Angaben und kontrollieren Sie die Buchungsvorschau, bevor Sie einen Vorgang endgültig freigeben.
Die Umsatzsteuer-Prüfansicht hilft, unterstützte Meldepositionen und ihren Buchungsbezug nachzuvollziehen. Sie erteilt keine automatische Vorsteuerfreigabe aus dem Markenname oder dem Dateiformat. Steuerliche Klärung und technische Formatprüfung sind getrennte Aufgaben.
Quellen und Informationsstand
- UStG §3a: Ort sonstiger Leistungen
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- UStG §15: Vorsteuerabzug
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- Umsatzsteuer-Anwendungserlass, Stand 02.06.2026
Herausgeber: Bundesministerium der Finanzen. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- UStG §13b: Leistungsempfänger als Steuerschuldner
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- UStG §14: Rechnung und Prüfpfad
Herausgeber: Bundesministerium der Justiz / Bundesamt für Justiz. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- OpenAI-Dienstvereinbarung, gültig ab 01.01.2026
Herausgeber: OpenAI. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- OpenAI Europe Terms, aktualisiert 16.01.2026
Herausgeber: OpenAI. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- OpenAI Help: Billing information / VAT ID
Herausgeber: OpenAI Help Center. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- Google Ads-Hilfe: Abrechnungsoptionen
Herausgeber: Google Ads-Hilfe. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
- Google Ads-Hilfe: Steuern in Ihrem Land
Herausgeber: Google Ads-Hilfe. Rechts-/Informationsstand: 3. November 2026. Abruf / Abgleich: 2026-11-03.
Den passenden Workflow selbst ansehen.
Beginnen Sie mit synthetischen Beispielen in der schreibgeschützten Demo. Prüfen Sie anschließend eigene Testunterlagen in Ihrer persönlichen Instanz.
Hinweise und Voraussetzungen
Dieser Artikel dient der allgemeinen Information und stellt keine individuelle Steuerberatung dar. Die Prüfung und Verantwortung für Ihre Buchhaltung, Ihren Jahresabschluss und Ihre Steuererklärungen bleiben bei Ihnen. Diese allgemeine Arbeitshilfe ersetzt keine individuelle Steuer- oder Rechtsberatung. Sie prüfen und verantworten Ihre Angaben und Freigaben. Bei einzelnen ungeklärten Fachfragen können Sie gezielt Beratung hinzuziehen.
Alle ausdrücklich fiktiven Fälle und App-Ansichten verwenden Testdaten. Sie sind keine Kundenberichte, keine belegte Zeit-/Kostenersparnis und keine universelle steuerliche Kontierungsvorlage.
Die Software unterstützt den jeweils beschriebenen App-Umfang. Abschluss, Steuererklärungen/E-Bilanz und Registereinreichung sind getrennte Aufgaben; unterstützte Jahre, Formate, Instanzkonfiguration und eigene Freigaben bestimmen den nutzbaren Weg.