 Accounting Scalable
Ratgeber · Stand
Zu Accounting Scalable wechseln: Jahresstart, DATEV oder KI
Sie können zum neuen Geschäftsjahr mit abgestimmten Eröffnungsbuchungen in Accounting Scalable starten oder die Buchungen des laufenden Jahres über den unterstützten DATEV-Import übernehmen. Mit einer MCP-fähigen KI lässt sich die Übernahme von lesbaren Exportdaten, Stammdaten und Belegen automatisieren. Welcher Weg passt, hängt vom Stichtag und Ihrem Datenbestand ab. Bei allen Wegen prüfen Sie abschließend die übernommenen Daten und geben sie fachlich frei.1
Für wen? Selbstbuchende Unternehmer mit deutscher GmbH oder UG, die ihre bestehende Buchhaltung zu Accounting Scalable übernehmen möchten.3
Drei Wege für Ihren Wechsel
Der Stichtag und die Übernahmemethode sind zwei Entscheidungen: Eine KI kann Sie sowohl beim Jahreswechsel als auch bei einer unterjährigen Migration unterstützen. Sie können die Wege kombinieren, etwa Buchungsstapel per DATEV importieren und Belege anschließend mit Ihrer KI übernehmen.
In Accounting Scalable können Sie Ihre laufende Buchhaltung führen und den Jahresabschluss selbst erstellen, auch ohne Steuerberater. Die fachliche Verantwortung für den übernommenen Bestand und die spätere Arbeit bleibt bei Ihnen; Beratung können Sie bei konkreten Fragen hinzuziehen.
Auf schmalen Bildschirmen können Sie die Tabelle seitlich scrollen. Mit der Tastatur zuerst die Tabelle fokussieren.
| Weg | Geeignet, wenn … | Was übernommen wird |
|---|---|---|
| Start zum neuen Geschäftsjahr | Sie das Vorjahr im bisherigen System abschließen und künftig in Accounting Scalable buchen möchten. | Eröffnungssalden und benötigte Einzelbestände; neue Vorgänge erfassen Sie ab dem Jahresstart. |
| Unterjähriger DATEV-Import | Die bisherigen Buchungen des laufenden Jahres als unterstützte EXTF-Datei vorliegen. | Buchungsstapel und unterstützte Kontenbeschriftungen; Belege und weitere Bestände gesondert einplanen. |
| KI-gestützte Migration über MCP | Sie Exportdaten und Belege von Ihrer KI aufbereiten und übertragen lassen möchten. | Lesbare Quelldaten für die verfügbaren Zielaktionen; Umfang und Zuordnung zuerst an einer Probe prüfen. |
Weg 1: Zum neuen Geschäftsjahr mit Eröffnungsbuchungen starten
Wenn Sie die Vergangenheit im bisherigen System behalten möchten, ist der Jahreswechsel ein übersichtlicher Schnitt. Richten Sie in Accounting Scalable die Gesellschaft, das neue Wirtschaftsjahr und die benötigten Konten ein. Übernehmen Sie die abgestimmten Eröffnungswerte und erfassen Sie die neuen Geschäftsvorfälle ab diesem Zeitpunkt im neuen System.
Die Eröffnungswerte müssen an die Schlussbilanz des Vorjahres anschließen. Ein Softwarewechsel setzt eine bestehende GmbH oder UG nicht auf null zurück. Offene Kunden- und Lieferantenposten sowie benötigte Anlageninformationen müssen so vorliegen, dass Zahlungen und Abschreibungen im neuen Jahr nachvollziehbar bearbeitet werden können.
Fiktives Beispiel: Eine GmbH wechselt zum 1. Januar 2027. Die Buchungen des Jahres 2026 bleiben im bisherigen System. In Accounting Scalable übernimmt sie die Eröffnungswerte zum 1. Januar und beginnt dort mit den Vorgängen des neuen Jahres. Eine im Dezember ausgestellte, noch unbezahlte Rechnung bleibt als offener Vorgang zu berücksichtigen; beim späteren Zahlungseingang darf der bereits erfasste Umsatz nicht erneut entstehen.
- Schlussbilanz, Saldenlisten, offene Posten und benötigte Anlageninformationen aus dem Altsystem sichern.
- Die Gesellschaft, das Wirtschaftsjahr und die Kontenzuordnung im Zielsystem vorbereiten.
- Eröffnungsbuchungen und benötigte Einzelbestände übernehmen und mit den Vorjahreswerten abstimmen.
- Neue Vorgänge ab dem festgelegten Jahresstart ausschließlich im vereinbarten Zielbestand bearbeiten.
Grundlagen: § 252 HGB: Eröffnungswerte und Vorjahresabschluss
Weg 2: Unterjährig mit dem DATEV-Import wechseln
Sie müssen für den Wechsel nicht bis zum nächsten Geschäftsjahr warten. Exportieren Sie die bisherigen Buchungen des laufenden Jahres aus Ihrer bisherigen Software als unterstützten DATEV-EXTF-Buchungsstapel. In Accounting Scalable prüfen Sie die Importvorschau, Konten- und Steuerzuordnungen sowie Warnungen und bestätigen anschließend die Übernahme.
Legen Sie Anfangsbestand und Importzeitraum gemeinsam fest. Wenn Sie Buchungen ab Jahresbeginn übernehmen, gehören die dazu passenden Eröffnungswerte in den Zielbestand. Bereits vorhandene Eröffnungs- oder Bewegungsbuchungen dürfen nicht noch einmal importiert werden. Eine zusätzliche Übernahme der Salden zum Wechselstichtag kann sonst dieselben Werte doppelt erfassen.
Fiktives Beispiel: Eine GmbH stellt zum 1. Juli 2027 um. Sie stimmt die Eröffnungswerte zum 1. Januar ab, übernimmt die bisherigen Buchungen vom 1. Januar bis 30. Juni und erfasst neue Vorgänge ab 1. Juli in Accounting Scalable. Vor dem Weiterarbeiten vergleicht sie die Kontensalden zum 30. Juni in beiden Systemen.
Der DATEV-Dateiimport übernimmt unterstützte Buchungsdaten und Kontenbeschriftungen. Originalbelege, Geschäftspartner-Stammdatendateien und eine vollständige Anbieterhistorie werden dadurch nicht automatisch mitübernommen. Diese Aufgaben können Sie gesondert bearbeiten oder mit dem MCP-Weg verbinden.
Auf schmalen Bildschirmen können Sie die Tabelle seitlich scrollen. Mit der Tastatur zuerst die Tabelle fokussieren.
| Daten / Weg | Übernahme | Was Sie vorbereiten |
|---|---|---|
| DATEV-EXTF-Buchungsstapel | Unterstützte Dateiformate | Konten und Steuerzuordnungen abgleichen; Vorschau vor der Übernahme prüfen. |
| Kontenbeschriftungen | Im unterstützten DATEV-Profil | Eigene Datei prüfen und benötigte Konten abgleichen. |
| Salden, offene Posten und Stichtag | Manuell abstimmen | Quell- und Zielbestand abgleichen; bei offenen Fachfragen gezielt Beratung hinzuziehen. |
| Geschäftspartner-Stammdatendateien | Nicht Teil des DATEV-Imports | Benötigte Geschäftspartner gesondert einrichten. |
| Belegpakete und vollständige Anbieterhistorie | Keine vollständige Übernahme | Originale sichern und den Zugriff im Archiv bzw. Altsystem erhalten. |
| DATEV-Cloud-Direktverbindung, Kostenstellen und Fremdwährungen | Nicht unterstützt | Benötigten Austausch und zusätzliche Werkzeuge vor dem Wechsel klären. |
Grundlagen: DATEV-Funktionsumfang und Grenzen
Weg 3: Daten und Belege mit KI über MCP übernehmen
Mit einer MCP-fähigen KI können Sie die Aufbereitung und Übertragung vieler Daten automatisieren. Ihr Assistent liest die freigegebenen Exporte, ordnet Felder und Konten zu und nutzt die verfügbaren Accounting-Scalable-Werkzeuge für Stammdaten, Belegupload und Buchungsanlage. Damit müssen Sie nicht jede Zeile selbst übertragen.
Die KI kann unterschiedliche lesbare Ausgangsformate aufbereiten, beispielsweise CSV-, Excel- oder JSON-Exporte. Das Lesen und Umwandeln dieser Dateien übernimmt Ihr Assistent mit seinen eigenen Dateiverarbeitungswerkzeugen. MCP stellt die Zielaktionen bereit; es ist selbst kein universeller Dateiimport. Entscheidend ist, ob die Quelldaten verständlich sind und sich korrekt auf die verfügbaren Zielfelder abbilden lassen.
Auch Belege lassen sich übertragen: Der Assistent kann PDF-, JPEG-, PNG- und XML-Dateien in den Belegspeicher hochladen und beim Anlegen der zugehörigen Buchungen verknüpfen. Vorhandene Verknüpfungen im Altsystem sollten über eine nachvollziehbare Zuordnung von Quellbeleg und Zielbuchung erhalten werden. Ein DATEV-Buchungsimport allein erledigt diesen Belegumzug nicht.
Sie geben Ihrer KI die richtigen Quellen, einen eigenen MCP-Zugang mit den erforderlichen Schreibrechten und einen klaren Auftrag für Gesellschaft, Wirtschaftsjahr und Zeitraum. Datei- oder Browserzugriff auf das bisherige System kommt vom Assistenten. Belege dürfen höchstens 20 MiB je Datei groß sein; zusätzlich gilt die Speicherquote Ihrer Instanz. Fehlende Konten, Beträge oder Zuordnungen muss der Assistent klären, statt sie zu erfinden.
- Zuerst den Quellbestand erfassen lassen: Dateien, Zeiträume, Belege, Kennungen und nicht zuordenbare Angaben.
- Eine kleine Probe mit typischen Buchungen und zugehörigen Belegen vorbereiten lassen. Konten, Steuerzuordnungen und Datenumfang prüfen.
- Belege hochladen und die technische Buchungsvorschau ausführen lassen. Erst danach die geprüften Buchungen mit Belegbezug anlegen lassen.
- Quellkennungen und übernommene Zielobjekte je Teilschritt zuordnen lassen. Vor einer Wiederholung den bisherigen Übernahmestand prüfen, damit ein neuer Lauf keine Dubletten anlegt.
- Den Assistenten Abweichungen und offene Fragen zusammenstellen lassen. Anschließend prüfen Sie die Zielbestände selbst und geben die Migration fachlich frei.
Grundlagen: Accounting Scalable: KI-Anbindung über MCP
Wie viel Arbeit bleibt bei Ihnen?
Mit KI kann ein großer Teil der Übertragungsarbeit entfallen: Dateien lesen, Daten aufbereiten, Belege hochladen und Buchungen anlegen. Ob das in Ihrem Fall der einfachste Weg ist, zeigt die Probe mit Ihren Quelldaten. Ohne verständliche Exportdaten, passende Werkzeuge und geklärte Zuordnungen ist auch eine KI-Migration nicht aufwandsfrei.
Die abschließende Prüfung bleibt bei jedem Weg gleich wichtig. Eine erfolgreiche technische Übertragung ist noch kein Nachweis dafür, dass alle Buchungen, offenen Posten, Belege und fachlichen Zuordnungen vollständig und richtig angekommen sind.
Welches Problem soll der Wechsel lösen?
Beschreiben Sie die konkrete Aufgabe: Brauchen Sie mehrere Firmen unter einem Zugang? Gibt es zu viele einzelne Handgriffe bei Bankzuordnung, Belegsuche oder Buchungsprüfung? Fehlt ein benötigter Export oder passt der Abschlussworkflow nicht zu Ihrem Betrieb?
Schreiben Sie für zwei oder drei Aufgaben auf, was heute schwerfällt und woran Sie eine Verbesserung erkennen würden.
Auf schmalen Bildschirmen können Sie die Tabelle seitlich scrollen. Mit der Tastatur zuerst die Tabelle fokussieren.
| Anlass | Im Test prüfen |
|---|---|
| Mehrere GmbHs | Gesellschaft wechseln und den richtigen Buchungsbestand erkennen. |
| Viele Handgriffe | Beleg und Bankumsatz im vollständigen Workflow bearbeiten. |
| Unübersichtliche Suche | Einen vorher ausgewählten Beleg nach Datum, Betrag oder Geschäftspartner finden. |
| Export oder Abschluss passt nicht | Den benötigten Abschlussworkflow, eine Datei oder einen Bericht für Ihre eigene Arbeit oder Beratung prüfen. |
Ein kontrollierter Wechsel in sieben Schritten
Stimmen Sie zuerst Umfang, Stichtag und Zuständigkeiten ab: Welche Gesellschaften und Wirtschaftsjahre wechseln? Sollen nur neue Vorgänge oder auch historische Buchungen übernommen werden? Wie werden Periodenüberlappungen und Doppelerfassungen verhindert?
- Sicherung und Export im Altsystem erzeugen. Originalbelege, Auswertungen und benötigte maschinell auswertbare Dateien getrennt erfassen; eine Kopie testweise öffnen.
- Stammdaten, Kontenrahmen und die Zielgesellschaft prüfen. Konten und Steuerzuordnungen bewusst abgleichen, statt ähnliche Bezeichnungen ungeprüft zu übernehmen.
- Salden zum vereinbarten Stichtag und offene Posten anhand von Listen abstimmen. Festhalten, welche Werte übernommen und welche später separat bearbeitet werden.
- Einen kleinen, repräsentativen Probeimport mit synthetischen oder zulässig aufbereiteten Daten durchführen. Vorschau, Warnungen und Zuordnungen prüfen; Import erst danach bestätigen.
- Belege und Archivzugang klären. Nachweisen, wo Originaldateien liegen und wie die Verknüpfung zur Buchung erhalten oder dokumentiert wird.
- Vor der Umstellung Quell- und Zielbestand abgleichen: Anzahl und Summen, Salden, offene Posten und ausgewählte Buchungen. Abweichungen mit Ursache dokumentieren.
- Umstellung erst nach Abnahme planen. Zuständige Personen halten fest, ab wann wo gearbeitet wird und wie der Zugriff auf aufbewahrungspflichtige Altdaten gesichert bleibt.
Fiktiver Probeimport: Vorschau, Übernahme und Kontrolle
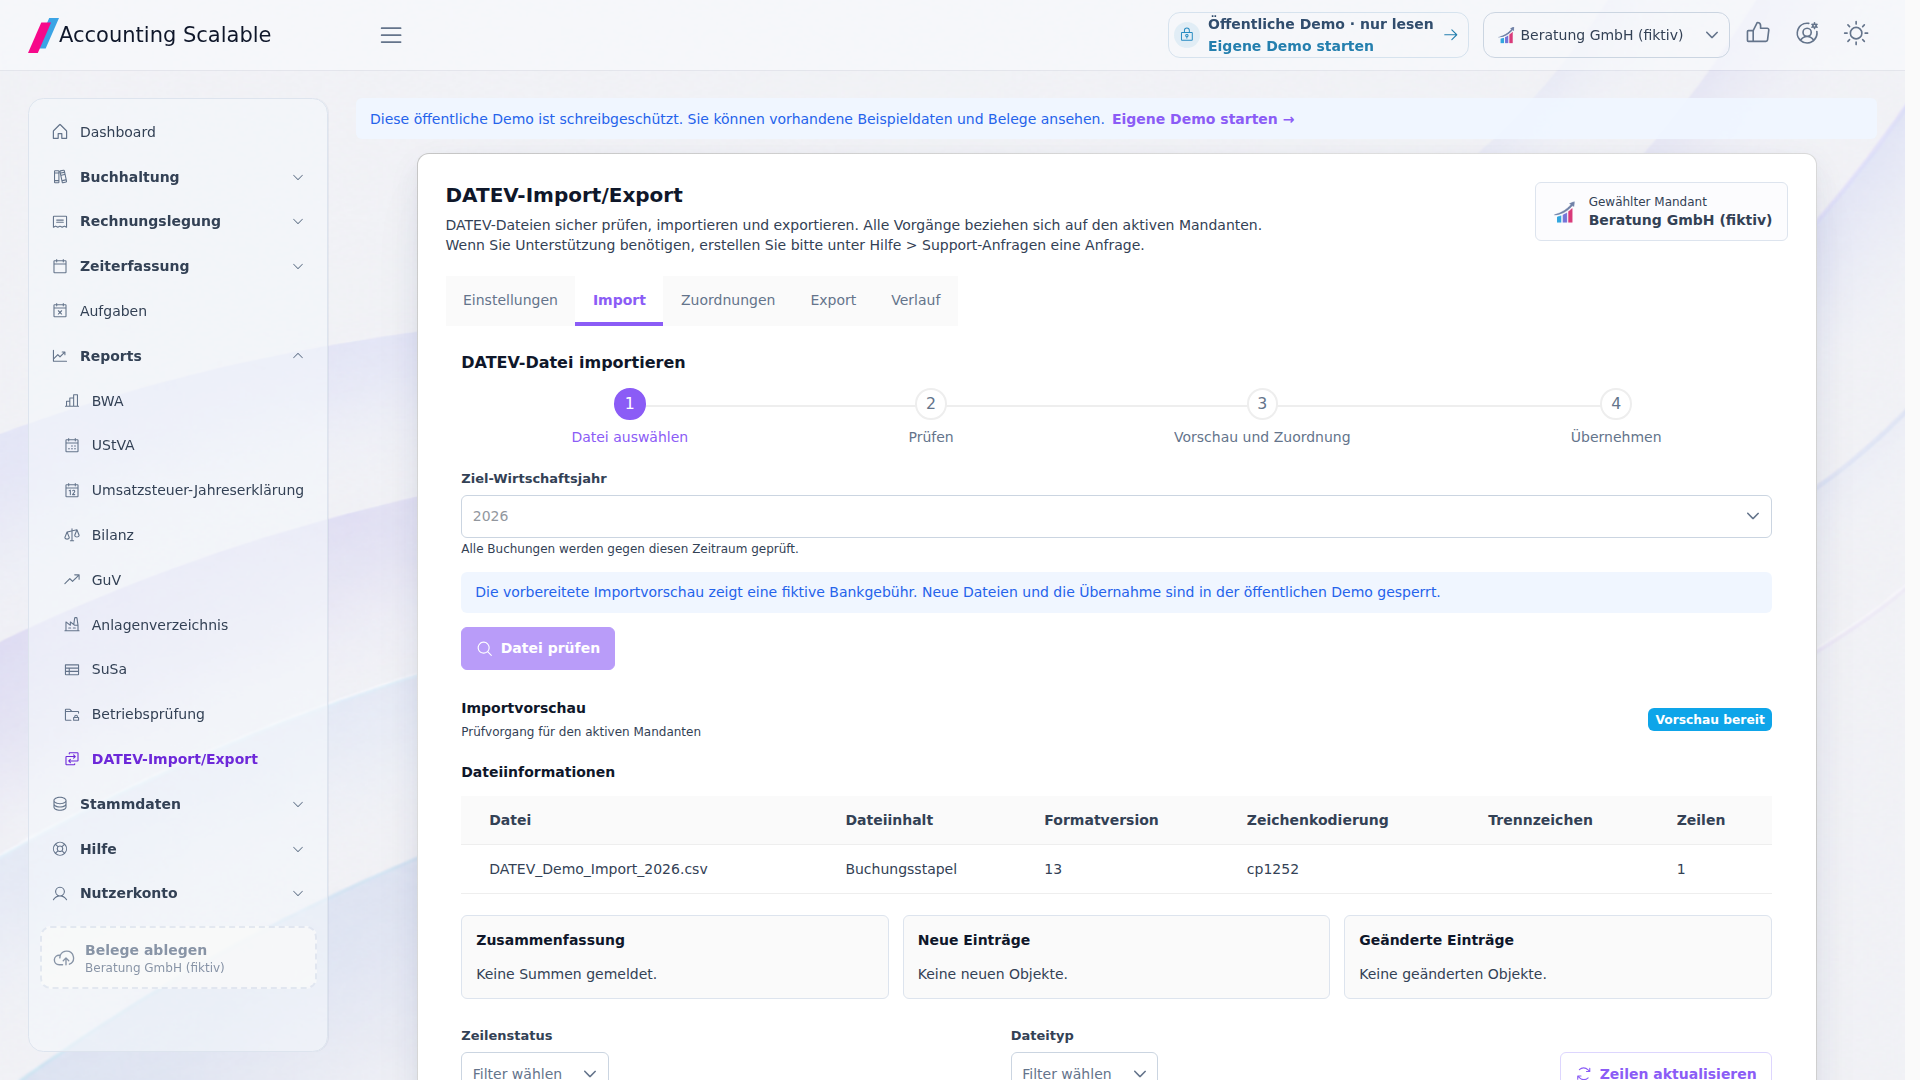
Für den Test wird eine begrenzte synthetische DATEV-EXTF-Buchungsdatei in einer getrennten Testgesellschaft verwendet. Vorher ist dieser Buchungsstapel nicht übernommen. In der Vorschau werden Format, Kontenzuordnung und fachliche Herkunft geprüft; danach wird die ausdrücklich ausgewählte Übernahme am Buchungsbestand kontrolliert.
Das prüfbare Ergebnis ist ein bestimmter Buchungsbestand mit zuordenbaren Quellzeilen, keine vollständige Migration eines beliebigen Anbieters. Offene Posten, Saldenabstimmung, Originalbelege und gesamte Anbieterhistorie bleiben gesonderte Aufgaben. Wiederholte Aktionen sind anhand des konkreten Importjobs und seines Ergebnisses zu prüfen, statt den gleichen Bestand blind erneut anzulegen.
Im dokumentierten lokalen Lauf wurden zwei getrennte synthetische Einzeilen-Dateien jeweils erfolgreich geprüft und übernommen. Die Wiederholung des zweiten Übernahmeschritts verwendete denselben Importjob und erzeugte keine zusätzliche dritte Buchung. Dies beschreibt diesen konkreten Importlauf; die Vollständigkeit eines echten Umzugs müssen Sie weiterhin am Quell-/Zielbestand prüfen.
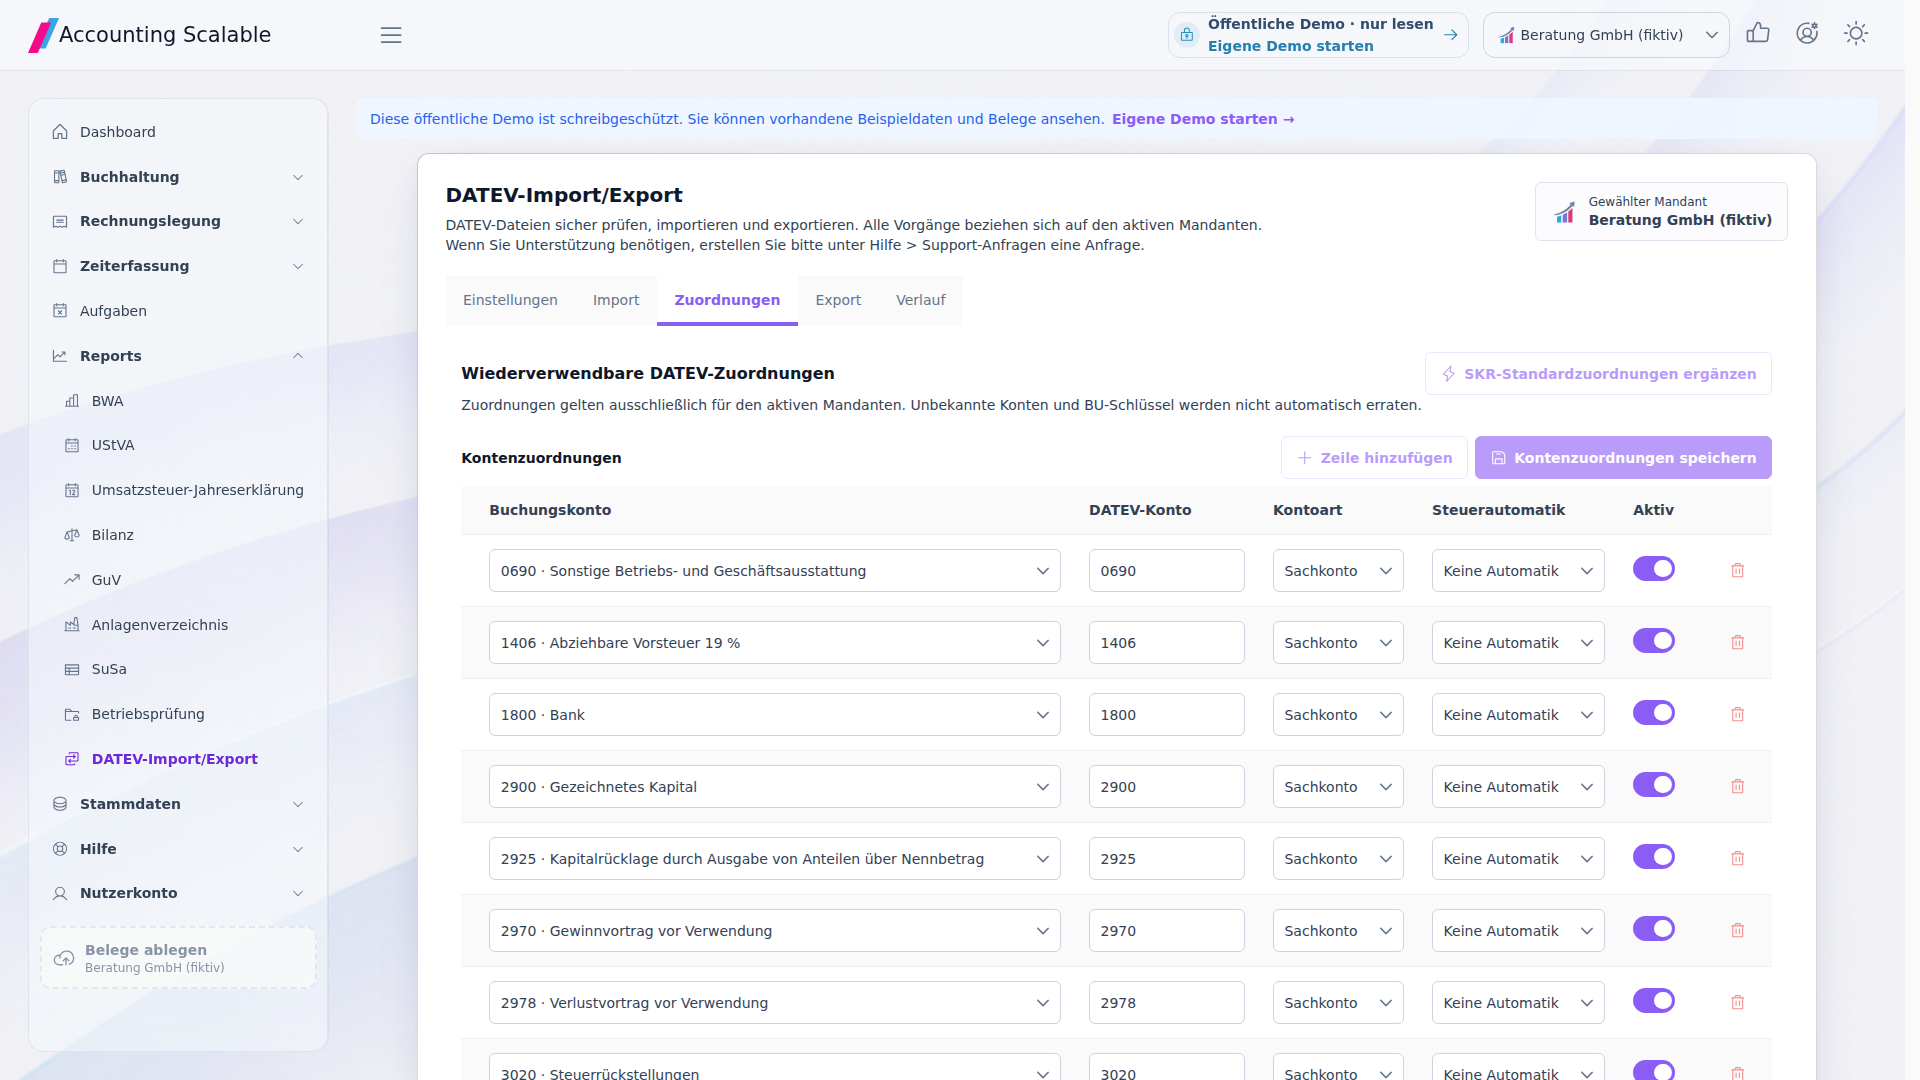
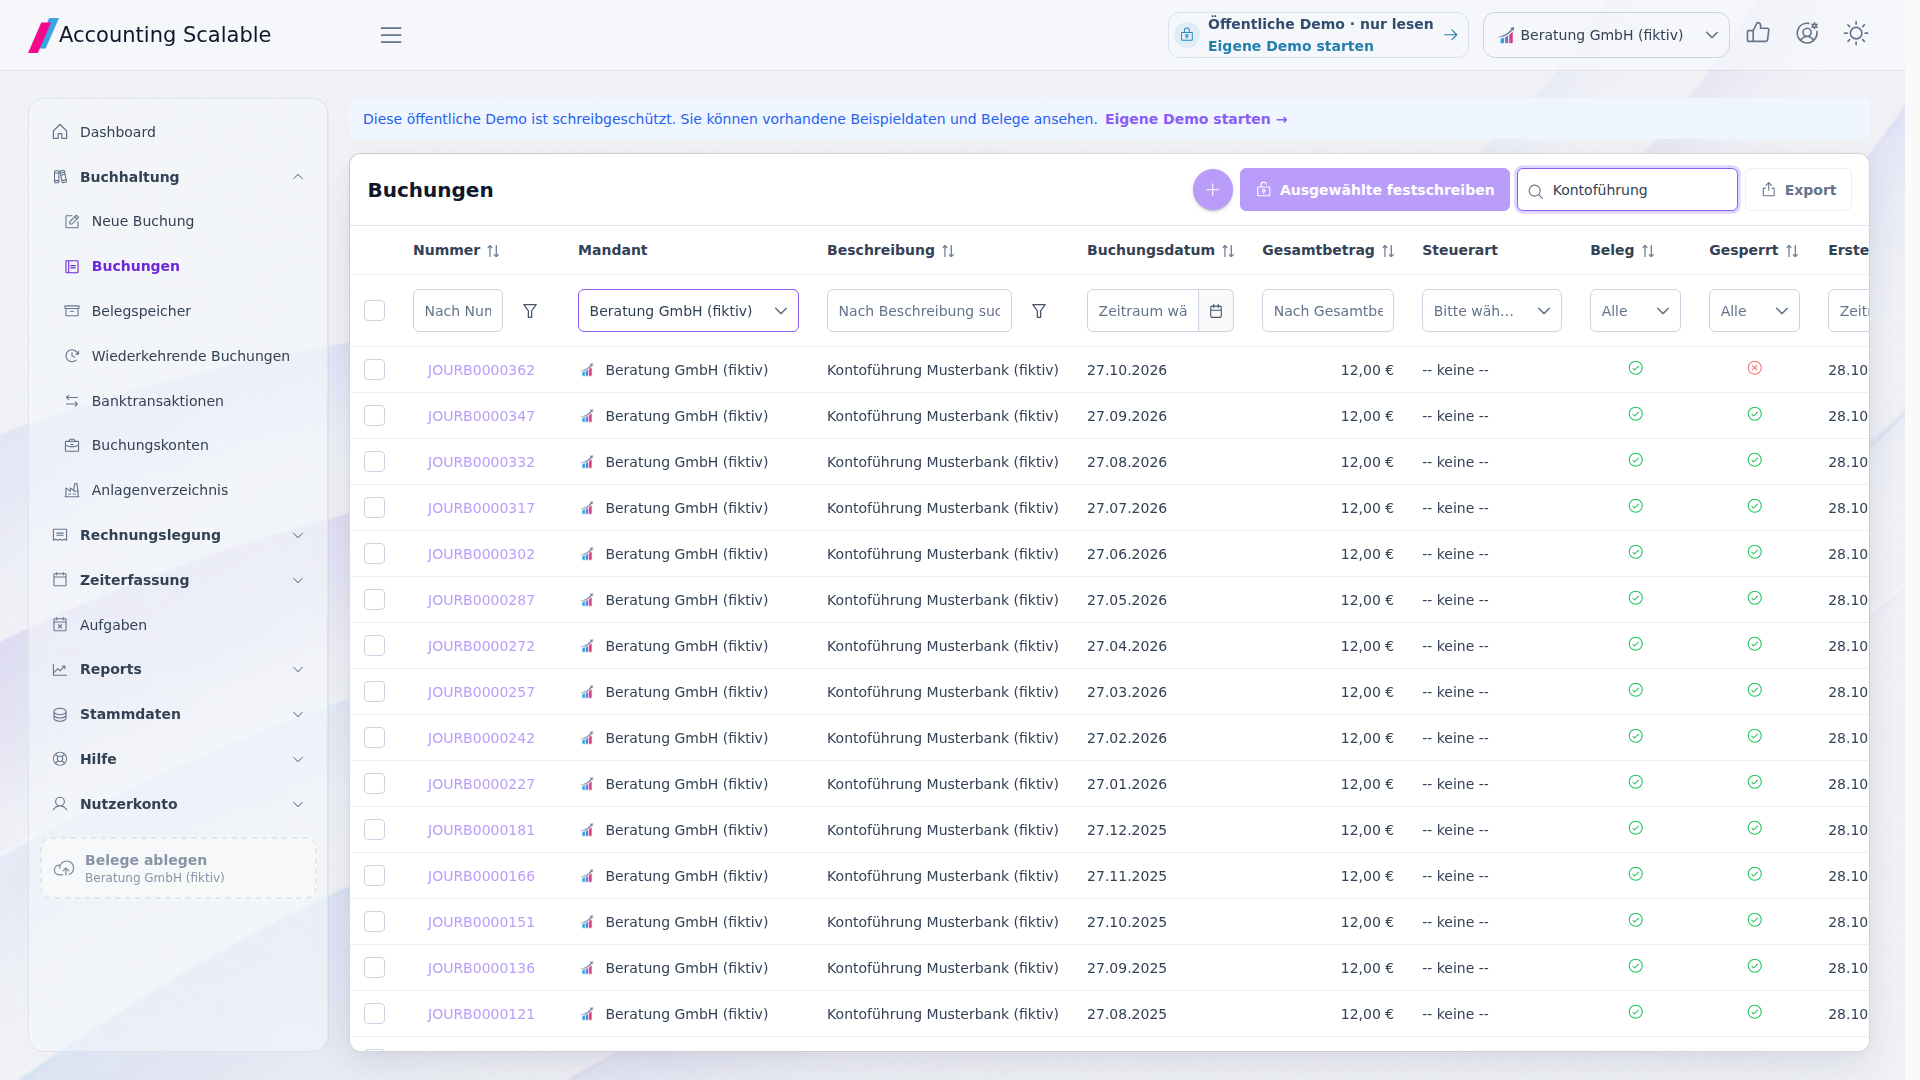
Die Abbildungen zeigen die Importansicht, Kontenzuordnungen und vorhandene Buchungen der öffentlichen Lesedemo. Diese Ansichten veranschaulichen die Bedienung mit vorbereiteten fiktiven Daten. Einen eigenen Probeimport führen Sie in Ihrer beschreibbaren persönlichen Testinstanz durch.
Zum Schluss: den übernommenen Bestand prüfen
Vergleichen Sie Quelle und Ziel zum selben Stichtag und für dieselbe Gesellschaft. Prüfen Sie zuerst die Gesamtsicht und anschließend ausgewählte Einzelvorgänge. Jede Abweichung braucht eine geklärte Ursache, bevor Sie im Zielbestand verbindlich weiterarbeiten.
- Eröffnungswerte und Kontensalden mit den Quelllisten abstimmen; Soll und Haben sowie Vorzeichen beachten.
- Buchungsanzahl und Soll-/Habenumsätze je Zeitraum vergleichen. Abweichende Aufteilungen nachvollziehen und fehlende oder doppelte Vorgänge aufklären.
- Offene Kunden- und Lieferantenposten mit Belegnummer, Restbetrag und Fälligkeit prüfen. Spätere Zahlungen dürfen keinen bereits erfassten Umsatz oder Aufwand verdoppeln.
- Eine repräsentative Auswahl an Originalbelegen öffnen und den Bezug zur richtigen Buchung prüfen.
- Bank- und Kassenbestände, benötigte Anlagenwerte sowie Konten- und Steuerzuordnungen mit den passenden Auswertungen abgleichen.
- Den Übernahmeumfang, verbleibende Ausnahmen und den Beginn der laufenden Buchhaltung im neuen System festhalten. Altdaten erst nach geklärter Aufbewahrung und gesichertem Zugriff aus dem laufenden Betrieb nehmen.
Altdaten erreichbar und auswertbar halten
Sichern Sie vor dem Wechsel die benötigten Originalbelege, Buchungsdaten und Auswertungen. § 147 AO unterscheidet unter anderem zwischen zehnjährigen Fristen für bestimmte Bücher und Abschlussunterlagen, acht Jahren für Buchungsbelege und sechs Jahren für weitere dort genannte Unterlagen. Die konkrete Unterlagenart und mögliche längere Bindungen sind maßgeblich.
Elektronische Unterlagen müssen während der maßgeblichen Frist verfügbar, lesbar und im vorgesehenen Umfang maschinell auswertbar bleiben. Ein Softwarewechsel oder ein erfolgreicher Import erlaubt deshalb nicht automatisch die Löschung des alten Bestands. Klären Sie Archivzugang und Exporte auch für die Zeit nach einer Kündigung.
Grundlagen: § 147 AO: Aufbewahrung und Datenzugriff
Quellen und Informationsstand
- § 147 AO: Aufbewahrung und Datenzugriff
Absätze 2 bis 6; unterschiedliche Unterlagenklassen und Systemwechsel Abruf / Abgleich: 2026-11-20.
- DATEV-Funktionsumfang und Grenzen
Unterstützte Buchungsdateien, Importvorschau und Zuordnungen. Abruf / Abgleich: 2026-11-20.
- § 252 HGB: Eröffnungswerte und Vorjahresabschluss
Übereinstimmung der Wertansätze in Eröffnungs- und vorheriger Schlussbilanz nach Absatz 1 Nummer 1. Abruf / Abgleich: 2026-11-20.
- Accounting Scalable: KI-Anbindung über MCP
Belegupload, technische Buchungsvorschau, Buchungsanlage und zugehörige Voraussetzungen. Abruf / Abgleich: 2026-11-20.
Den passenden Workflow selbst ansehen.
Beginnen Sie mit synthetischen Beispielen in der schreibgeschützten Demo. Prüfen Sie anschließend eigene Testunterlagen in Ihrer persönlichen Instanz.
Hinweise und Voraussetzungen
Dieser Artikel dient der allgemeinen Information und stellt keine individuelle Steuerberatung dar. Die Prüfung und Verantwortung für Ihre Buchhaltung, Ihren Jahresabschluss und Ihre Steuererklärungen bleiben bei Ihnen.
Die Beispiele verwenden fiktive Unternehmen und vereinfachte Workflows. Ihre eigenen Unterlagen, Geschäftsvorfälle und Verantwortlichkeiten bestimmen den konkreten Arbeitsplan.
Der DATEV-Dateiimport und die KI-gestützte Übernahme sind unterschiedliche Wege. Unterstützte Quelldaten, Konten und Belegformate bestimmen den Umfang. Prüfen Sie vor der Gesamtübernahme eine kleine Probe und gleichen Sie anschließend die Zielbestände mit Ihren Quellen ab. DATEV-Dateiaustausch im Detail